 通过
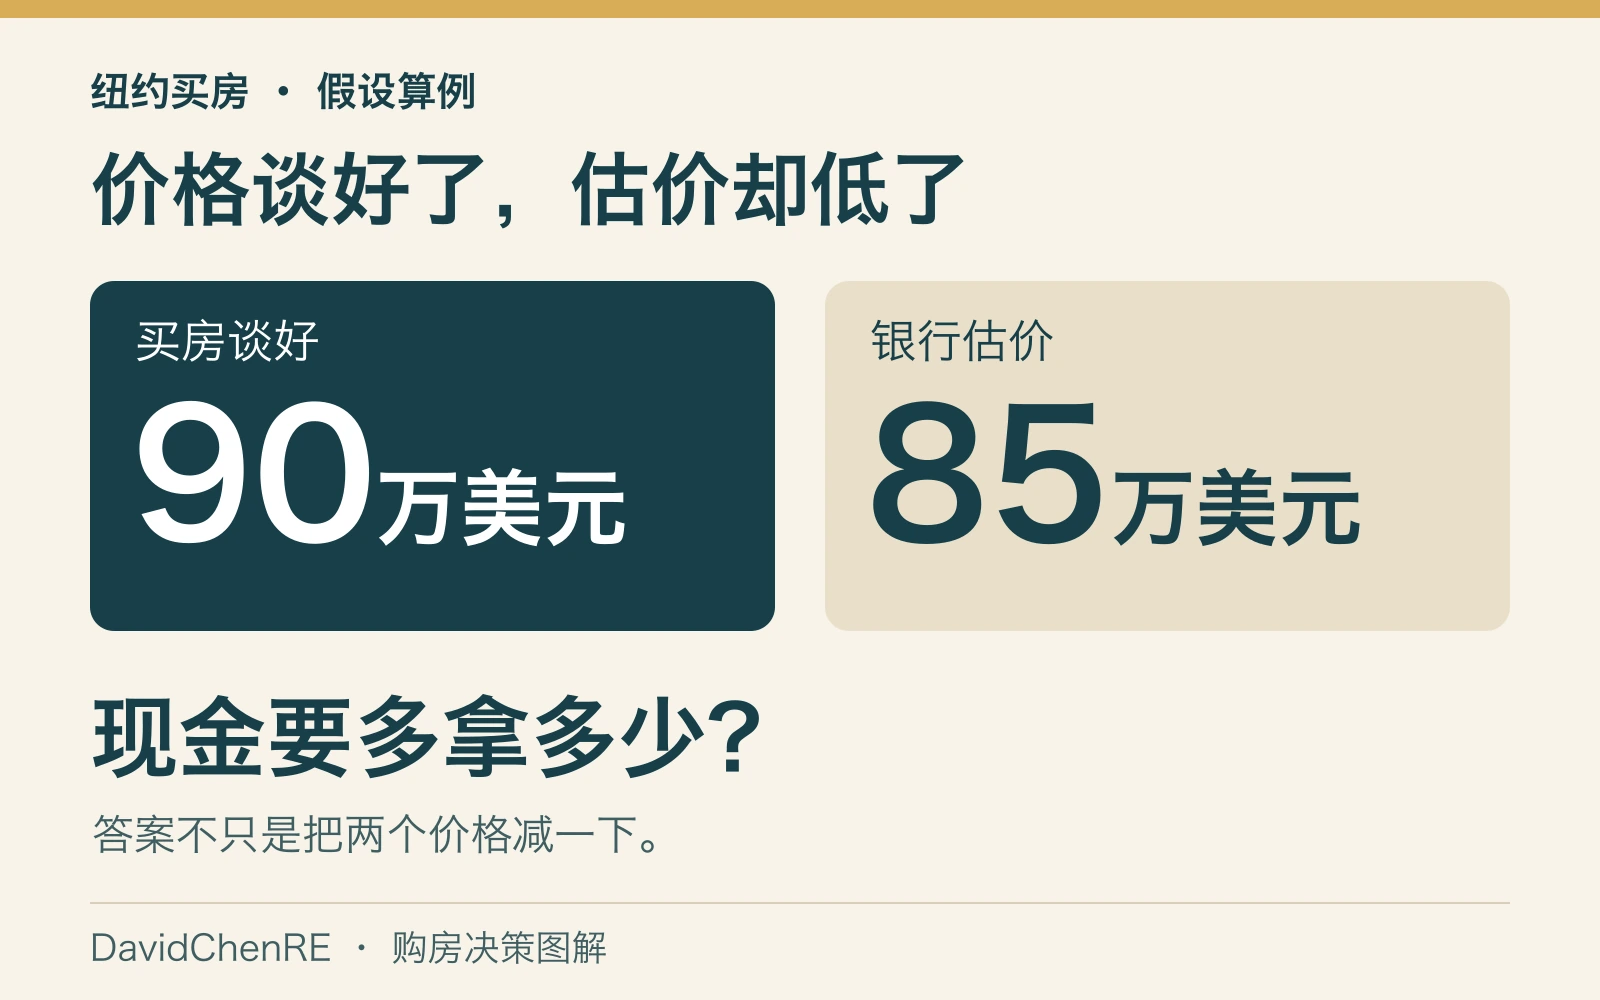
房价已经谈到90万美元,你准备18万首付、贷款72万。结果银行的估价报告回来:85万。卖家没说降价,银行又不肯按原计划放那么多钱。中间少的这一截,难道只能你自己掏?
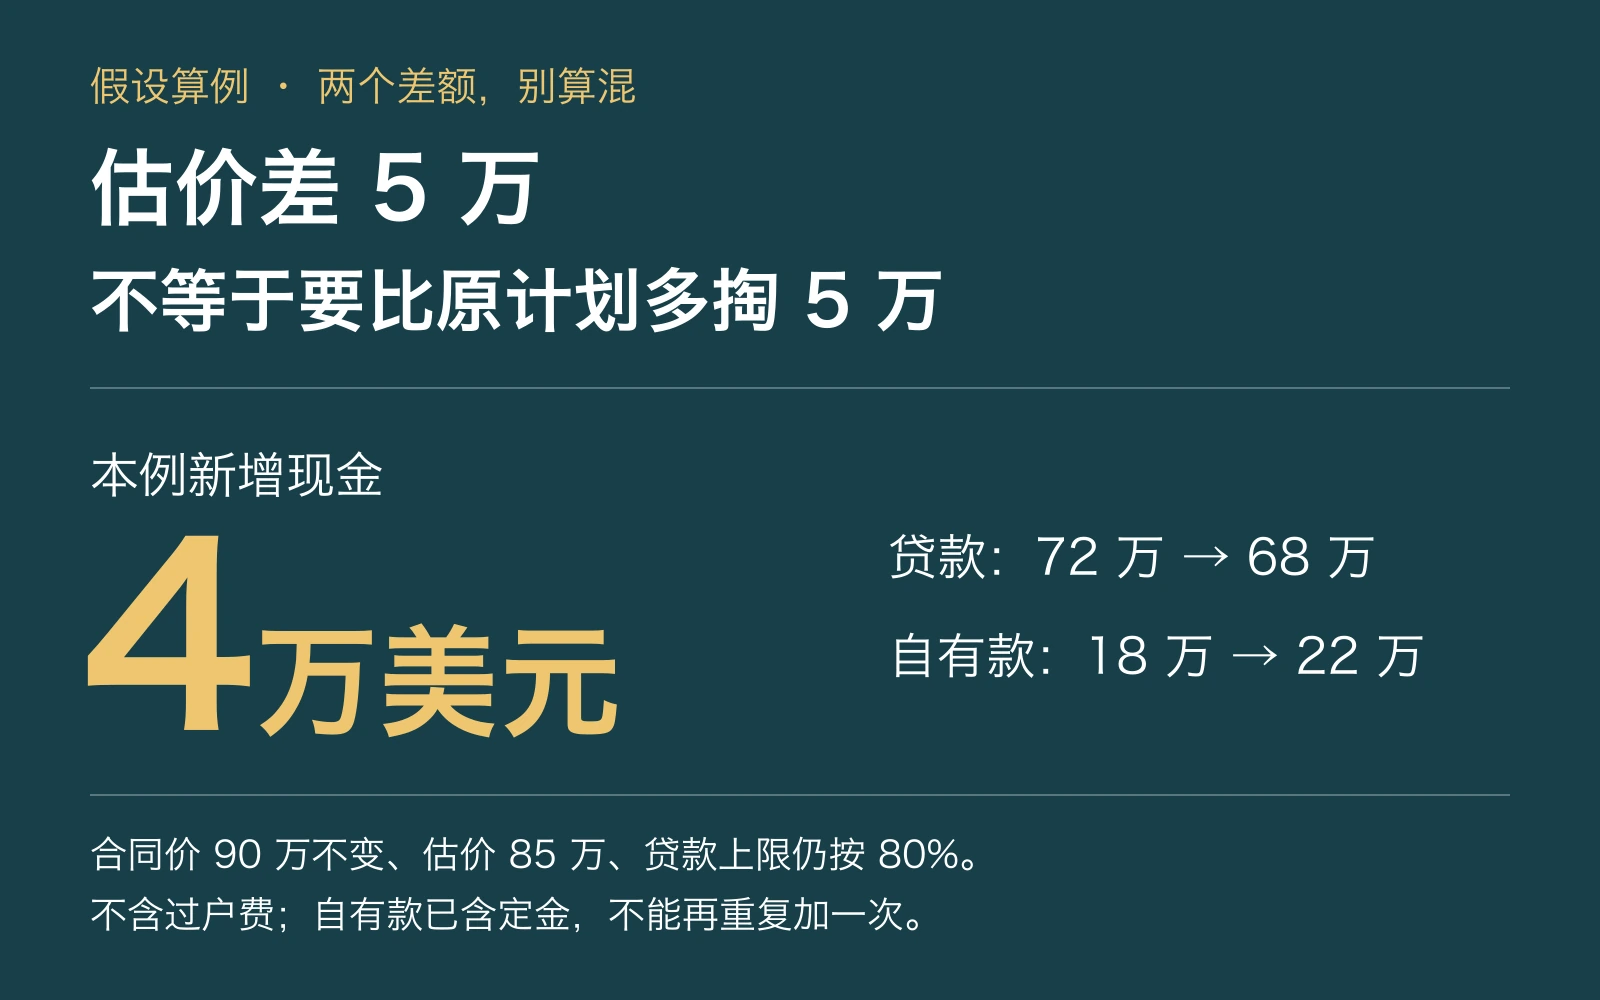
先别急着再凑5万美元。如果合同价不变,贷款方案仍按最高80%计算,这个例子里需要多准备的是4万美元,不是5万美元。估价差了多少,和你比原计划多拿多少现金,是两笔不同的账。下面是为了说明算法设置的假设,并非真实房源或客户成交。
同一套房,买卖双方和贷款方算的是两件事
你和卖家谈的是“多少钱成交”;贷款方还要判断“这套抵押物按什么价值计算贷款”。买家愿意多出钱,不等于贷款额度会跟着一起涨。
以符合Fannie Mae一般购房贷款规则的交易为例,贷款价值比(LTV)的计算基数,取合同售价与当前估价中较低的一个。能贷到多少比例,还受产品、用途、资质等条件影响;不是所有房贷都只能贷八成。来源:Fannie Mae贷款价值比规则。
90万的房子,怎么从18万变成要拿22万?
为看清估价这一项的影响,假设合同价始终为90万美元,原先预计估价也有90万,贷款上限始终是80%,其他审批条件不变。
原计划:90万 × 80%=贷款72万,房价剩下的18万由买家支付。
估价85万后:85万 × 80%=贷款68万,90万 − 68万=买家需要支付22万。
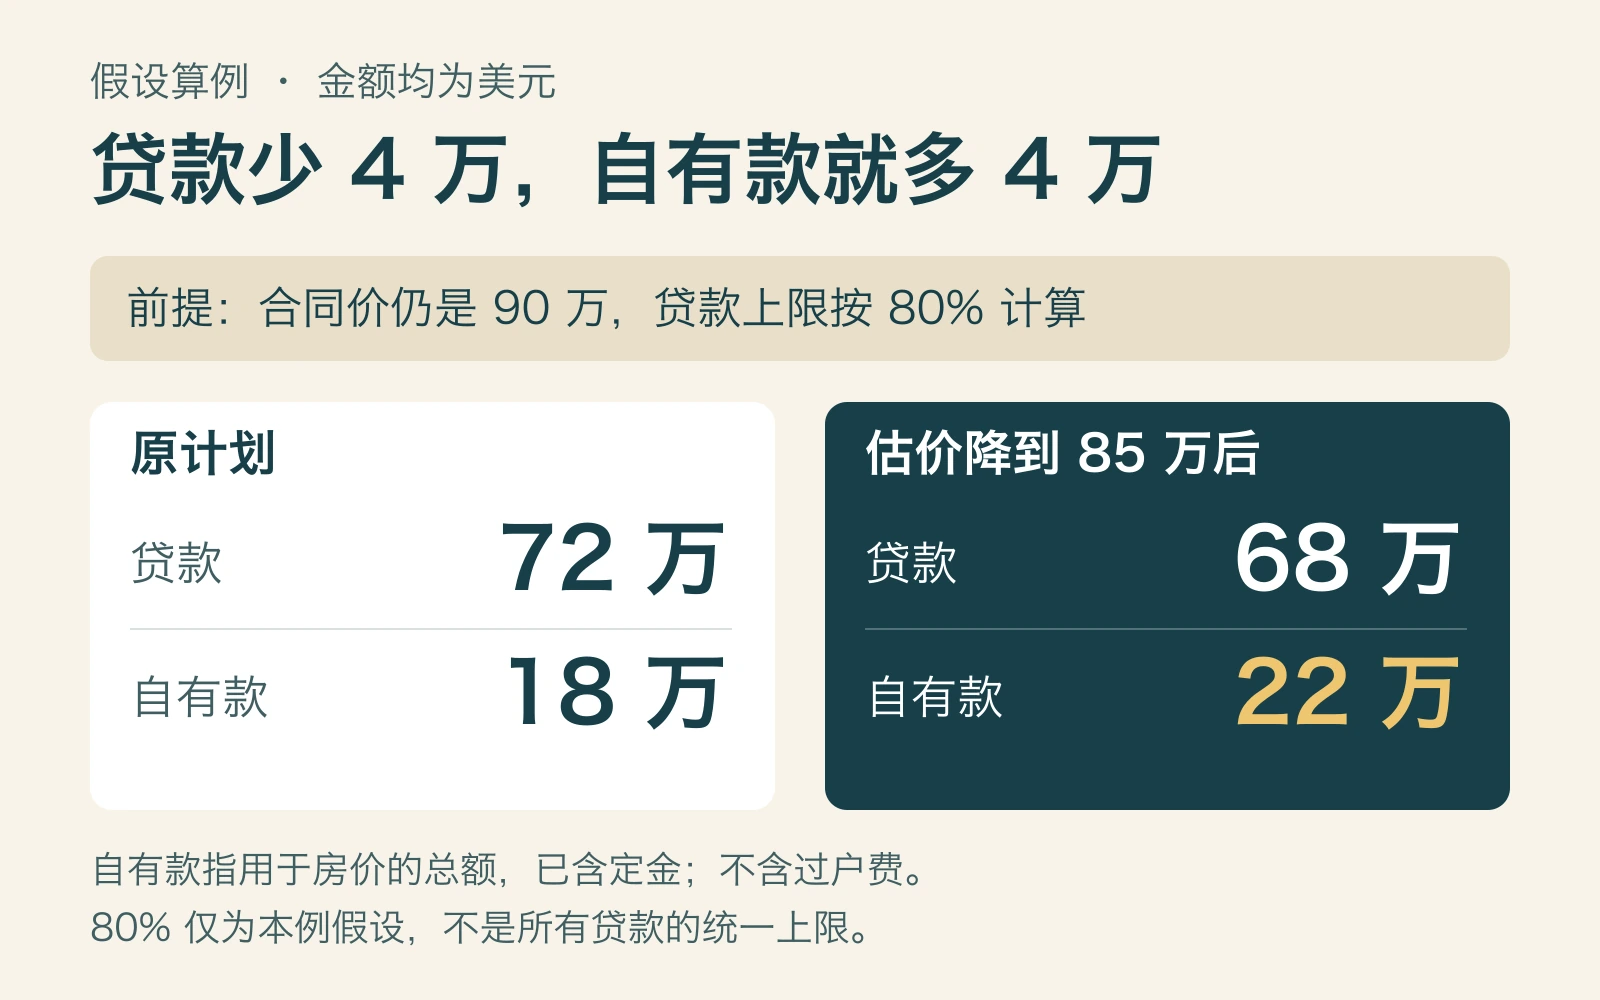
所以新增现金是22万 − 18万=4万美元。也可以换一种拆法:85万估价对应的20%是17万,再加高于估价的5万,合计仍然是22万。
别把定金再加一次。这里的22万是买家用于支付房价的总自有资金,已经交出的合同定金属于其中一部分。它不是过户当天还要汇出的最终金额;实际结算还要扣已付款、加减费用和调整项。
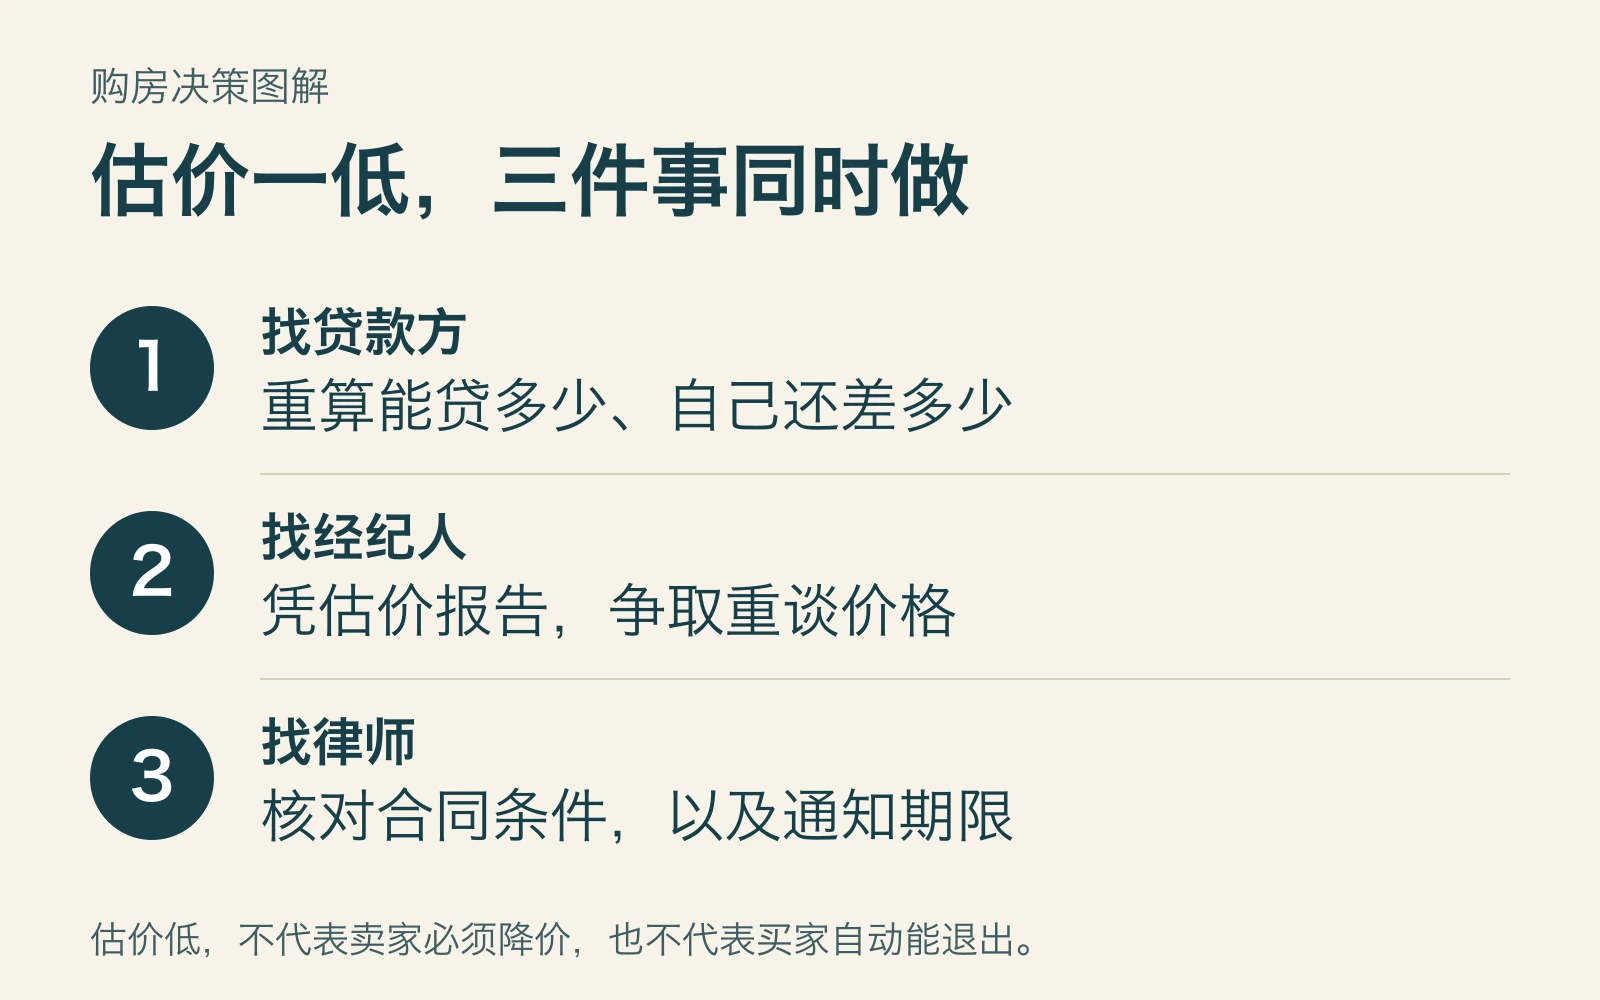
估价低了,先同时找这三个人
贷款方:先给我一份重新算过的资金表
要确认的不是一句“多补一点”,而是:按当前估价、当前贷款方案,最后能贷多少?总自有资金要多少?过户费和储备金另需多少?
如果想保留原来的72万贷款,72万÷85万约为84.7%。这已经不是原先的80%方案。能否调整、是否增加按揭保险或改变利率费用,都要重新确认,不能自己在计算器上改完就当银行同意了。
经纪人:把报告拿出来,看看有没有重谈空间
先取得完整估价报告,再检查房屋资料、可比成交和明显遗漏。若有具体错误或相关证据,通过贷款方了解估价复核(ROV)流程;“我特别喜欢这套房”不是把估价调高的理由,复核也不保证改价。来源:Freddie Mac关于低估价的买家指引。
报告也可以成为重谈价格的依据,但卖家没有因为估价低就必须降到估价的义务。可以提出降价,或讨论双方如何分担;任何新价格、新条款,都要再交给贷款方和律师核对。CFPB也建议买家先取报告,再考虑协商售价及合同下的选择。
律师:今天有没有一个不能错过的期限?
在纽约买房,不能只凭“我有贷款保护条款”就认定低估价一定可以退定金。实际签署合同、附加条款(rider)、约定贷款金额、贷款承诺状态和通知期限,都可能改变结果。
纽约市律师协会提供的住宅合同范本第8条就分别处理贷款承诺、估价条件和取消通知等事项。它是范本,不是每一笔交易都照用的答案。把自己的合同和报告交给买家律师,让律师确认能否退出、怎么通知,以及定金风险;不要等议价谈完才问。
还没签约的人,反而最该提前看这笔账
如果你正在皇后区或长岛追一套很喜欢的房子,特别是预算已经用得很满,别只说“我最多出到多少”。再问自己一句:如果贷款比预想少几万美元,我还能不能买得从容?
把可追加资金的上限先算出来,同时留下过户、搬家、维修和日常生活的钱。准备承诺承担估价差额时,让贷款方解释资金要求、让律师写清范围和后果;不要把一句“差价我补”说成没有上限的支票。
David 的判断
抢到房子值得高兴,买完房子还留得住生活,更重要。
一套房的格局、位置和稀缺性,可以成为你愿意多付钱的理由;但不能成为不看资金表的理由。估价低了,先核实、重算、重谈。要不要继续,应该由这套房的价值、你的现金余量和合同条件一起决定,而不是一句“好不容易抢到,咬牙上吧”。
如果还在决定要不要追价,可以先看看完open house后,怎样判断该不该加价;要分清口头接受与正式签约,再读卖家接受offer以后,还有哪些事没落定。实际准备买房,可以从纽约买房服务与步骤开始。
资料于2026年9月8日复核。本文面向纽约市、皇后区和长岛住宅买家,解释一般估价差额判断;金额均为假设算例,不代表真实成交或贷款承诺。具体贷款产品、费用与合同权利由贷款方及纽约交易律师按你的实际文件确认。图表为DavidChenRE原创计算图解。
加入讨论