 通过
卖家答应给你$20,000 seller credit,最容易产生的错觉是:这两万美元已经属于你。其实在贷款买房里,它更像一张只能在Closing柜台使用的抵用券——不能直接替你付首付,也不能把没用完的部分塞进口袋带走。
如果最终允许计入的closing costs和prepaids只有$13,500,那么合同里剩下的$6,500,不会因为卖家已经点头就自动变成现金。你可能要在Closing前重新安排合格费用、谈价格或修改交易条件;等Closing Disclosure出来才第一次算,往往已经很被动。
先把结论说清:seller credit最终能用多少,取决于合同写法、贷款项目上限和实际合格费用,三者里最低的那个数字。
第一道门:卖家答应了什么,合同到底写了什么
Seller credit可以是在出价时主动谈的,也可能来自验屋后的谈判:卖家不修某个问题,改为在Closing时替买家承担一部分费用。听起来都叫“给credit”,合同里却可能写成总额上限、指定费用、某个百分比,或者附带其他条件。
买家最容易在口头谈判里只记住“卖家给两万”,却没问清这笔钱能覆盖什么、何时失效、如果贷款方只允许使用一部分怎么办。经纪人可以先把商业条件谈明白,最终合同文字与修订方式要让纽约房地产律师核对。
第二道门:贷款不是看到$20,000就照单全收
Fannie Mae现行Selling Guide把卖家这类出资归入Interested Party Contributions。以常见的自住或第二住宅贷款为例,允许的financing concessions会随LTV/CLTV变化:大于90%时上限3%,75.01%到90%为6%,75%或以下为9%;投资房则是2%。计算基数是成交价与估价中的较低者,不是看到贷款金额随手乘一次。
更关键的是,Fannie Mae明确说这类IPC不能拿来完成首付、最低自有资金要求或储备金要求。不同贷款项目可能走不同规则,所以别把这组比例当成所有贷款的万能表;FHA、VA、jumbo、portfolio或其他贷款,要在写offer前让贷款方按你的用途、首付、房屋类型和项目重新确认。
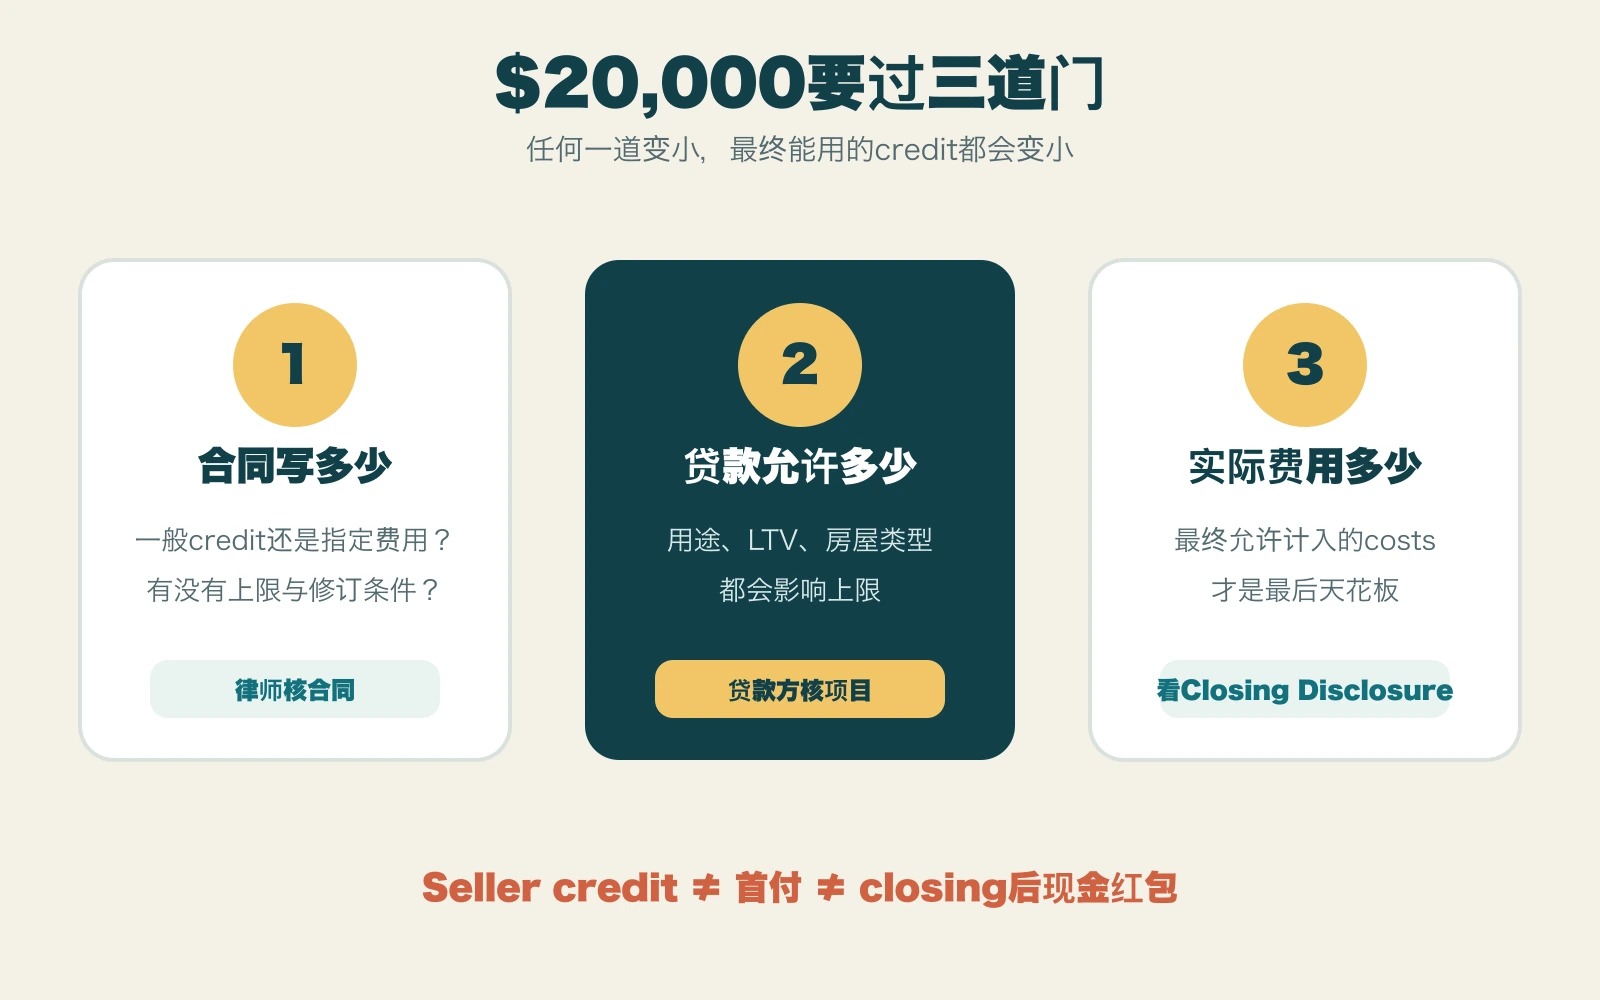
第三道门:费用不够多,credit也会“悬空”
即使$20,000没有超过贷款项目的百分比上限,也还要面对第二个天花板:买家实际允许计入的closing costs。Fannie Mae规定,financing concessions不得超过borrower closing costs;超过的部分要按sales concession处理,而不是直接退成现金。
哪些项目可以计入,要看贷款文件和最终Closing Disclosure。可能涉及部分贷款费用、预付项目、escrow、points或其他获准项目,但不是买家想塞什么就塞什么。买家自己的律师费、产权项目、税费调整、保险、预付利息等具体如何列示,也必须让贷款方、律师和closing agent按实际交易确认。
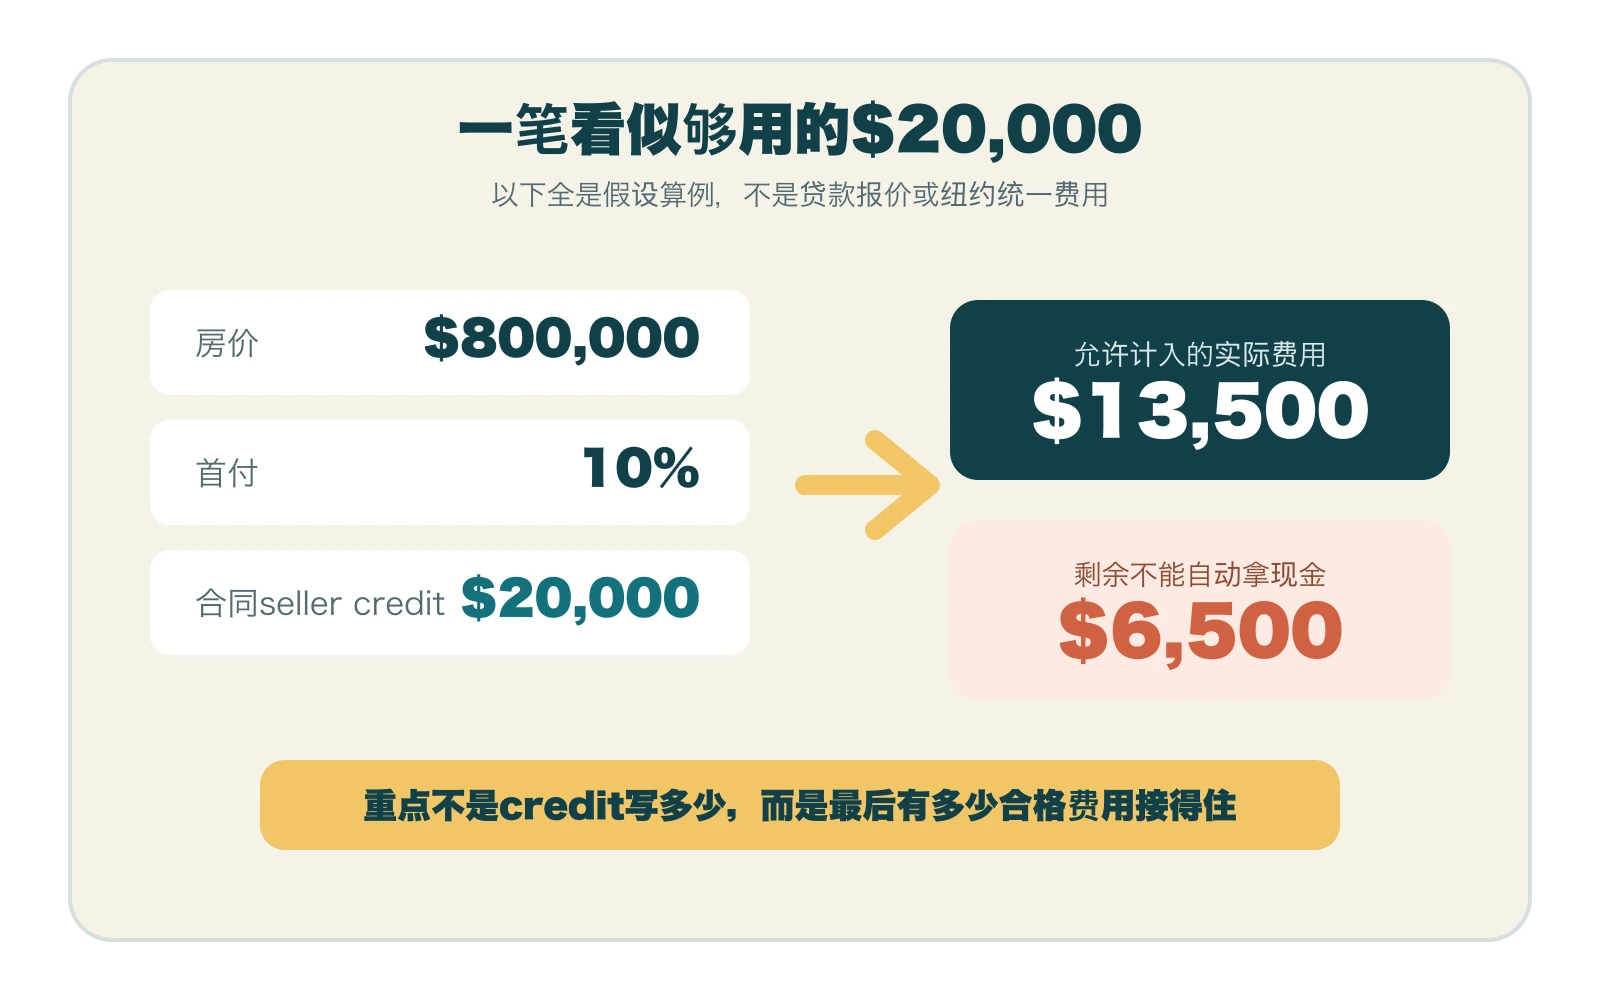
$800,000的房子,$20,000为什么还是可能太多?
假设一套房成交价$800,000,买家自住、做常规贷款、首付10%,合同写$20,000 seller credit。90% LTV在上面Fannie Mae表格的6%档位里,$20,000只占房价2.5%,表面看没有撞到百分比上限。
可如果贷款方最后确认,允许由credit承接的实际费用只有$13,500,那么真正有地方可用的就是$13,500。剩下$6,500不会自动送到买家账户。这里所有金额只是教学假设,不是纽约统一closing costs,也不是任何真实客户、贷款报价或交易结果。
这时可以讨论的,不是“能不能偷偷拿出来”,而是交易还有没有合理调整空间:是否有合格项目尚未计入;买points是否符合贷款要求、持有时间和月供目标;能否与卖家重谈价格;或者是否需要修改合同安排。每一种都可能影响估价、贷款、税费、合同和卖家净到手,必须在签字前由对应专业方确认。
Seller credit越大,房子不一定越便宜
CFPB的购房贷款说明提醒,卖家同意承担一部分closing costs时,往往也会要求更高的成交价。也就是说,credit减少的是你Closing当天要带的现金,但不保证降低你买这套房的总成本;如果价格被抬高,还可能遇到估价不足和贷款重新计算。
所以比较两个offer或两个反提条件时,不要只看“谁给的credit多”。至少同时比较:
- 净价格:有credit的成交价,比没有credit的方案高了多少;
- Cash to Close:首付、费用、押金和credit合起来,最后到底要带多少钱;
- 月供与利息:价格、贷款额和points变化后,未来成本怎么变;
- 实际维修:credit只是保留现金,不能替你把屋顶、暖气或漏水修好。
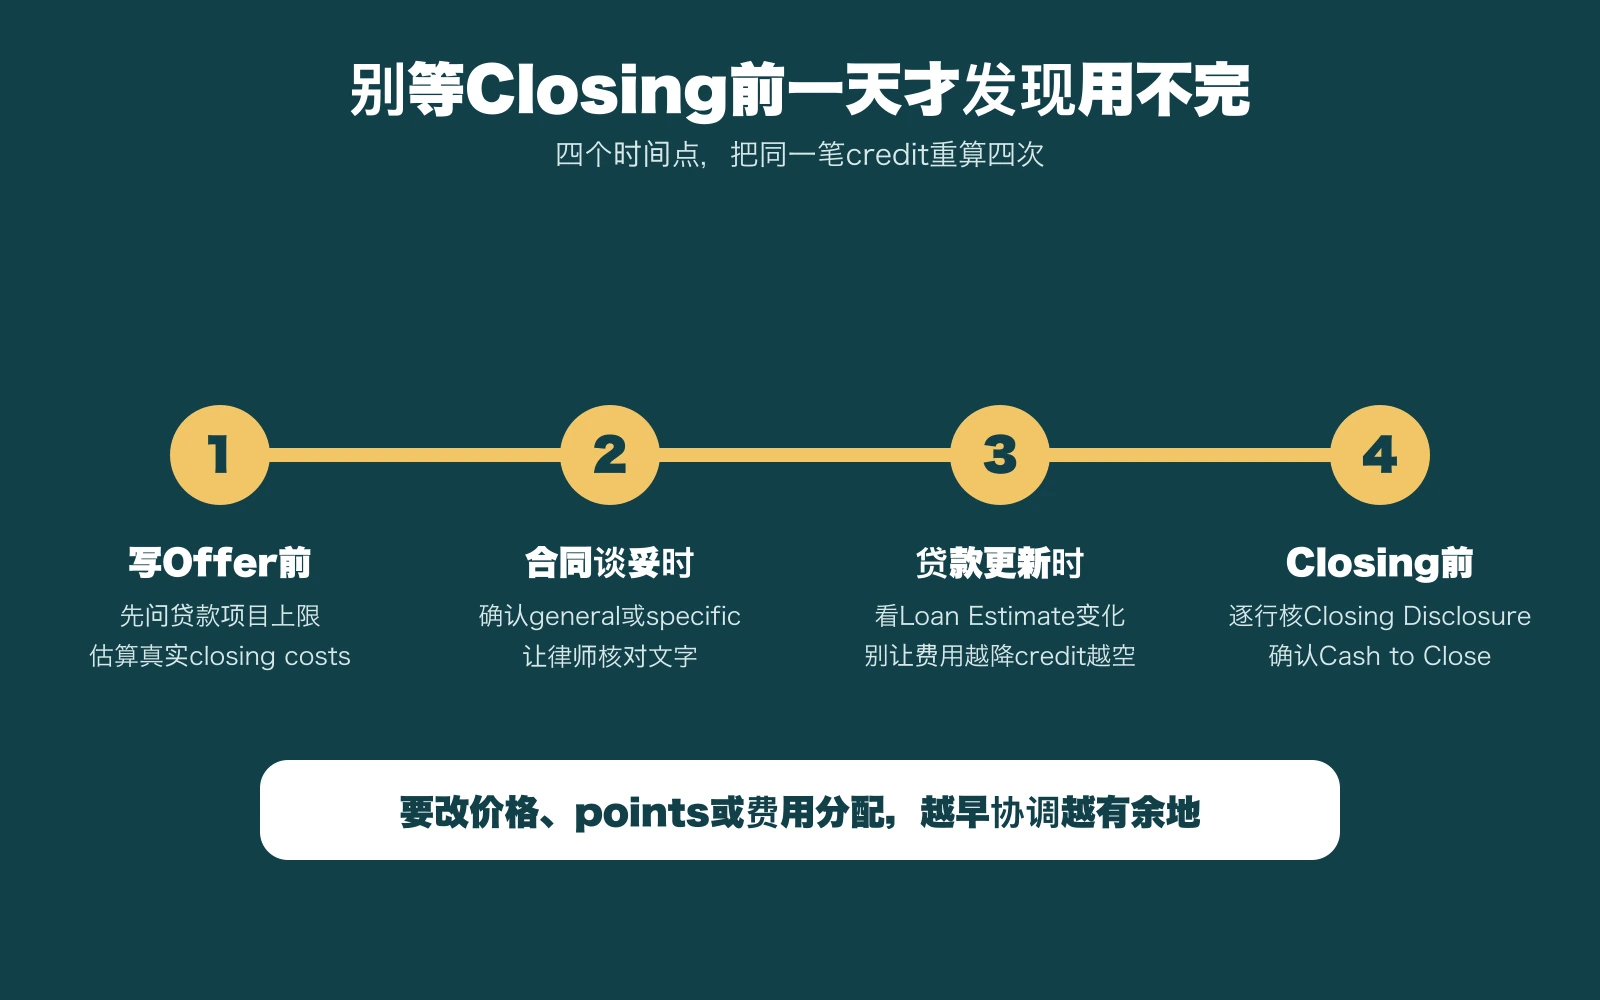
David 的判断
Seller credit是现金安排工具,不是卖家送你的利润。
对手头现金紧、又确实有closing costs的买家,它很有价值;但如果为了拿$20,000 credit把价格抬高$20,000,又没算清贷款上限和实际费用,这个“优惠”很可能只是把钱从左口袋挪到右口袋,还顺手增加了估价和月供压力。
我不会先问“最多能跟卖家要多少”,而会先让贷款方估算你真正能用多少,再决定credit、降价还是维修哪一种更值。能用掉、能通过贷款、能改善你现金安排的credit,才是好credit。
写进Offer前,买家先问这5句
- 我的贷款项目、用途和预计LTV,seller credit上限是多少?
- 按当前Loan Estimate,实际有多少合格费用可以由seller credit承担?
- 合同写的是general credit还是指定费用,律师怎么看这段文字?
- 如果费用后来变少,能否提前调整points、价格或其他合格项目?
- 最新Closing Disclosure里的Seller Credit与Cash to Close,是否和谈好的方案一致?
还在计算现金,可以接着看估价低了$50,000时新增现金怎么算、房屋保险为什么能卡住Closing,以及成交价跨过$1,000,000时的mansion tax。准备出价时,纽约买房服务里有下一步。
资料于2026年9月15日复核。本文以Fannie Mae常规贷款规则和CFPB消费者说明解释seller credit的基本逻辑;实际贷款项目、合同、合格费用、税费、points、Closing Disclosure及处理方式,以贷款方、纽约房地产律师和closing agent对具体交易的书面文件为准。文中$800,000、10%、$20,000、$13,500和$6,500均为假设算例。4张配图均为DavidChenRE原创编辑视觉,不是合同、贷款报价、官方表格或真实结算单。
Seller Credit 出价判断
先算能用多少,再跟卖家谈多少
加微信 davidchenreny,发来listing和贷款大致方案,拿一份seller credit谈判前核对清单
David Chen | E Realty International Corp.
加入讨论