 通过
收入、首付、信用都准备好了,预批信也拿到了。看中一套纽约Condo,房贷却还是往前走不动——问题可能不在你的工资单,而在这套房所在的整个项目。
买家资质、这套单元的估价、Condo项目能否被贷款方案接受,是三件不同的事。只拿着个人预批,就认定这栋楼“肯定能贷”,很容易把最该提前问的问题,拖到签约以后。
银行不只问你还得起,也要看楼撑不撑得住
Condo买家持有自己的单元产权,也共同承担大楼公共部分的费用与风险。屋顶、外墙、电梯、公共保险和楼宇财务,不会因为关上自家房门,就跟你没有关系。
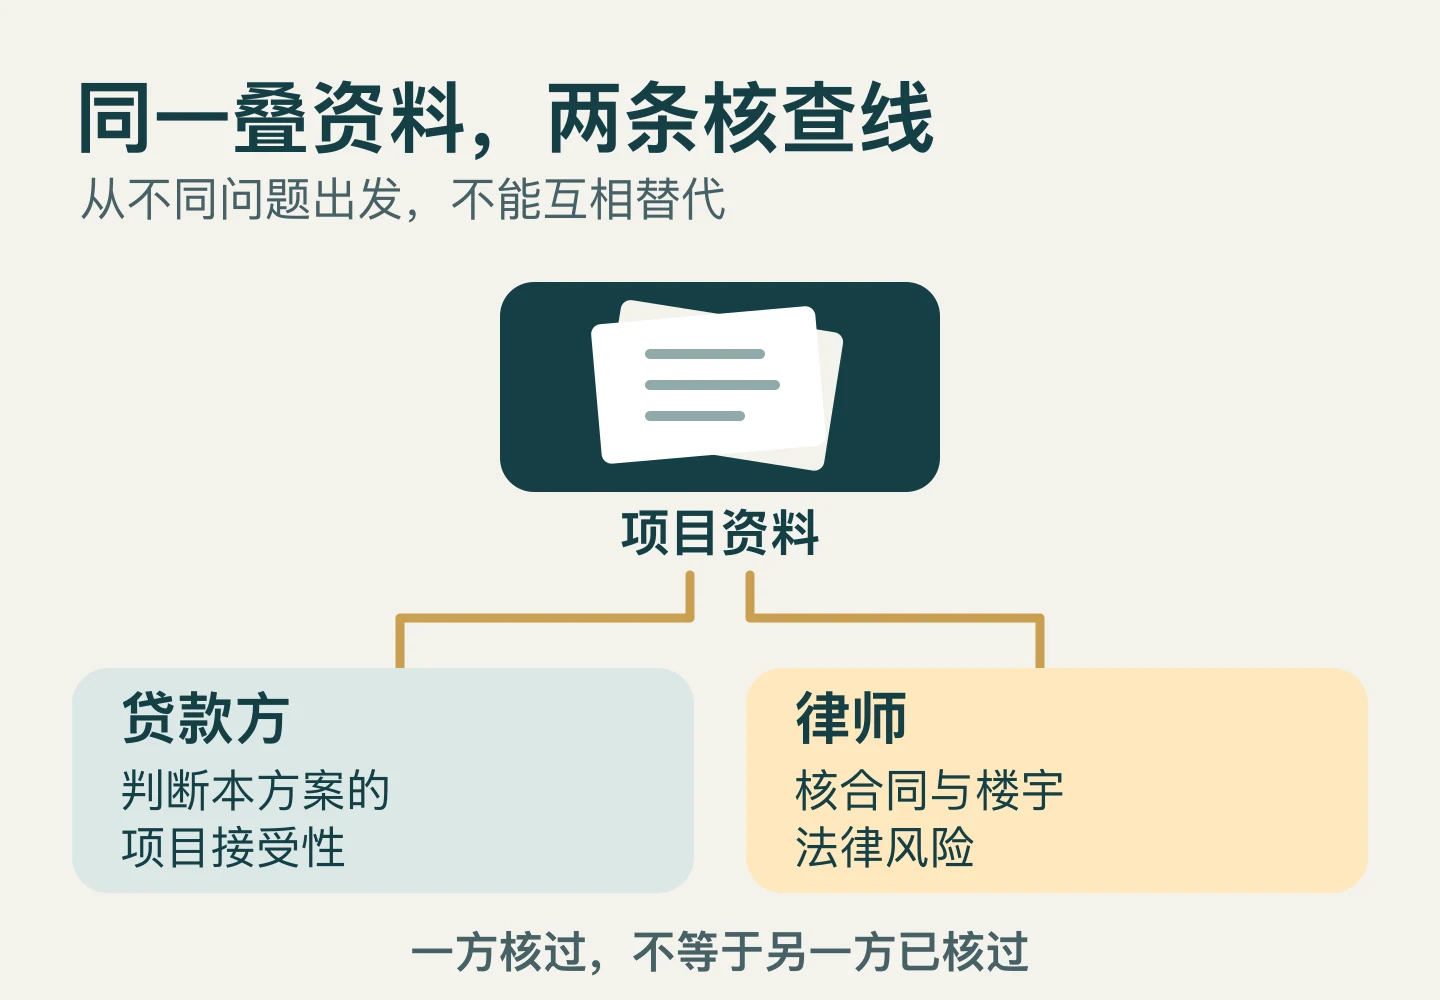
以拟出售给Fannie Mae的适用贷款为例,其现行项目标准明确把项目审核与借款人、交易条件、单元估价的审核分开。项目资料可以包括预算、财报、储备研究、工程报告、保险和物业问卷;具体需要哪些,由贷款方按项目和审核路径确定。Fannie Mae项目审核规则。
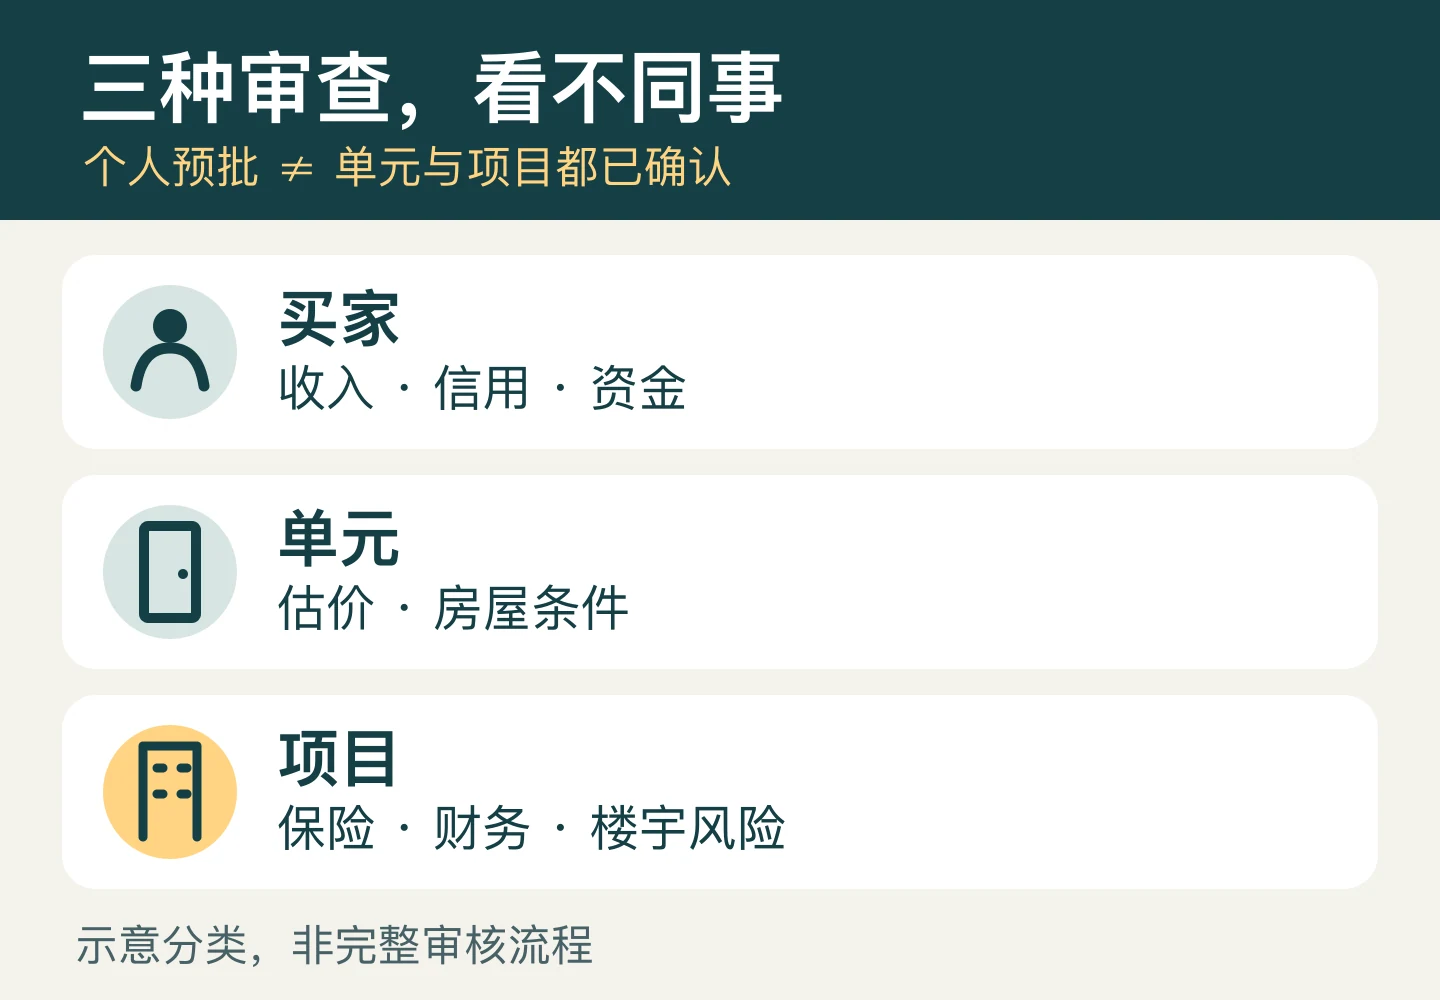
所以,“我的预批额度够”回答的是买家一侧的问题;“估价出来了”也不代表大楼资料已经审完。不同贷款项目、贷款机构和楼宇类型的要求不同,不能把一种方案的规则,当成纽约所有Condo的统一门槛。
最漂亮的厨房,挡不住大楼资料里的一道坎
看房时,翻新厨房和落地窗很容易让人心动。贷款审核桌上,另一叠不太好看的文件,可能更有分量。
先看保险和财务。楼的保单是否符合这次贷款要求?预算有没有给维护和长期更换留出安排?Fannie Mae的Full Review规则包含楼宇预算与储备要求;即使项目已有相关批准状态,贷款方仍有保险核验责任。不是一句“楼里有保险”“账上还有钱”就算完成。Full Review与保险核验要求。
再看维修和诉讼的性质。涉及项目安全、结构或宜居性的未解决重大问题,和正常保养,不是一回事;涉及楼宇安全的诉讼,也不能与一宗轻微纠纷混为一谈。Fannie Mae对关键维修与项目诉讼有具体条件和例外,不能看到“有维修”“有官司”就宣布整栋楼永远不能贷款。关键维修及诉讼的适用规则。
买家要追问的不是“它算不算好楼”这么空的问题,而是:哪一项资料或事实,影响了我现在申请的这笔贷款?有具体答案,才知道该补件、等修复,还是重新考虑。
出价前问一句,别等签约后才补一整栋楼的功课
在皇后区或长岛看Condo,筛中目标楼后,就把准确地址和单元交给自己的贷款负责人。可以先问这三句:
- 这次贷款对这个Condo项目,需要走什么审核路径?目前判断到了哪一步?
- 还缺哪些楼宇资料,向物业或管理公司取得后,预计什么时候能判断?
- 现在有没有已知问题,会影响贷款条件或预计过户时间?
这些是启动核查的问题,不是要求贷款员看一眼地址就保证放款。经纪人可以协调资料和沟通;贷款方判断本方案是否接受这个项目,买方律师则核对合同、楼宇法律资料和交易风险。两边不能互相代替。
纽约州检察长的购房指引建议,签购买协议前阅读完整offering plan并咨询律师;会议记录和财报也能暴露楼宇维修与费用问题。转售时,原offering plan可能已经不能反映现状,甚至拿不到,不能只抱着一本旧文件就放心。纽约州检察长的Condo购前指引。
也别把“这栋楼以前有人贷款买过”,当作这次的通行证。保险、维修情况、资料日期和贷款要求都要按本次核实。至于签约期限、融资条件怎样保护你,楼宇融资出问题时有没有延期或退出空间,应让律师在签字前结合具体合同说明;不是收到拒贷信,定金就自动退回来。
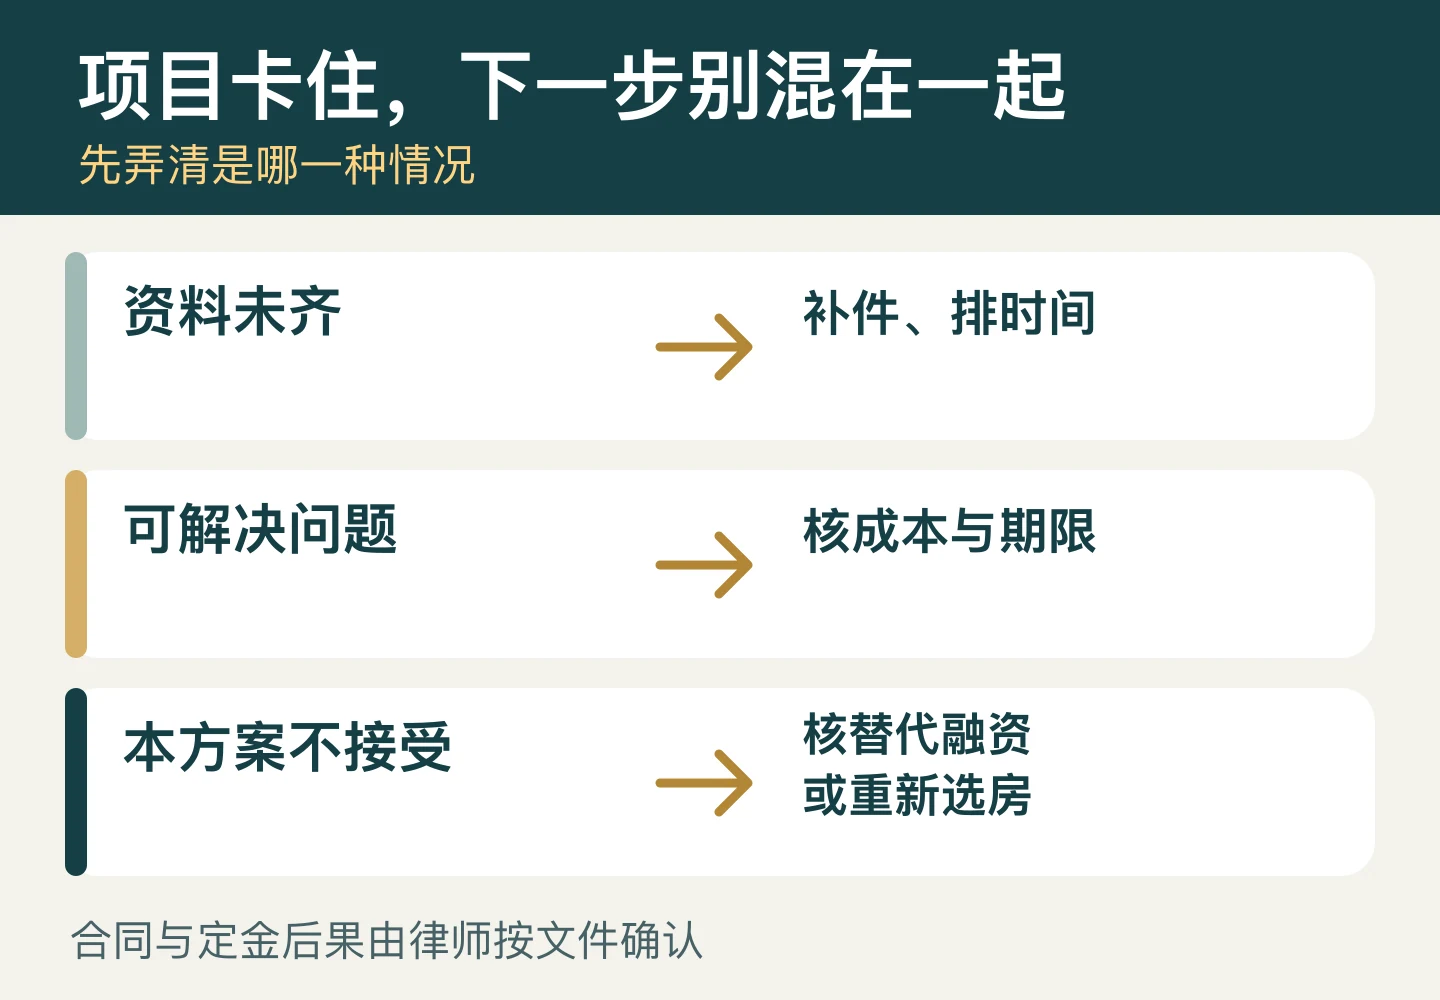
卡住以后,先分清是哪一种卡
资料没齐:先列清缺件、提供方和预计时间。资料不全,和已经判断不符合要求,不是一回事。
问题有机会解决:让贷款方确认需要什么证据、解决到哪一步;同时核算追加费用、时间和合同节点。别把“正在处理”当成“已经通过”。
当前方案不接受:再核实是否有其他融资路径,以及首付、利率、费用和时间会怎么变。换一家机构不是魔法,全款也只是绕过贷款申请,不能让楼的维修、财务或法律风险消失。
买Condo,要把“楼”一起买明白
漂亮单元可以让人一眼心动,楼宇资料却决定这份心动有没有被现实接住。
先确认这栋楼怎样进入你的贷款方案,再决定为这套房投入多少时间和承诺。别只证明自己买得起,还要弄清自己正在接下什么。
真正有价值的问题,不是反复问“我的收入还要多高”,而是把人、单元和项目三个结果摆在同一张桌上。哪一边还没过,下一步就找对的人去解决。
资料于2026年10月20日复核;Fannie Mae所引规则页面标注2026年8月5日。本篇聚焦Condo项目融资核查,不把其规则当作所有贷款的统一法律要求,不列固定比例或保证贷款、延期、退出和退定金结果。具体方案由贷款方确认,合同后果由买方律师按文件解释。
正在看Condo,已拿到个人预批?
先把项目资料问清楚
加微信 davidchenreny
发listing,先排楼宇核对清单
David Chen | E Realty International Corp.
加入讨论