 通过
房价谈好了,贷款利率也锁好了。过户往后挪几天,听上去只是换个日子——但房子还没拿到钥匙,利率锁可能先到期了。房价没变,买家却可能多出一笔续锁费用,或者要重新面对贷款报价。
纽约买房遇到 closing 延期,别默认 rate lock 会跟着顺延。先看锁息到期日,再让贷款方书面确认续锁选择;合同日期与费用怎么协商,则交给律师核对。最怕的不是早问一句,而是大家都以为“别人已经处理了”。
锁了利率,不等于锁到拿钥匙那天
Rate lock 是贷款利率在约定期限内的锁定,不是一张没有截止日的保证。美国消费者金融保护局(CFPB)的解释带着两个重要前提:在指定期限内完成过户,贷款申请也没有影响原条件的变化。
先翻到 Loan Estimate 首页顶部,看是否已锁、锁到哪天;有单独的锁息确认,也一起核对。不要把合同上的 closing 日期,当成贷款方承诺锁到那天的证明。CFPB 同时提醒:Loan Estimate 不会列出续锁价格,这个问题要直接问贷款方。
举个假设情形:新的预计过户日,已经晚于锁息到期日。此时不能只把搬家公司和交钥匙时间改掉,却让贷款条件留在原来的日历上。先问清楚这段空档怎么接,交易才算真正排进了新时间表。
三只钟,不会因为其中一只改了就一起改
- 合同的过户日:拟定什么时候 closing,延期需要什么安排,由买家律师按已签合同解释。纽约州律师协会的购房说明也强调,拟定过户日应写入合同,权利义务要看具体条款。
- 合同融资条件期限(如有):如果合同设有取得贷款承诺或满足融资条件的期限,请律师指出具体日期、通知要求,以及是否需要另行处理。它不是贷款方锁息到期日,也不是贷款承诺函自身的有效期。
- 贷款方的锁息到期日:要看 rate-lock 文件和贷款方书面确认。买卖双方同意延期,不代表贷款方已经同意续锁。
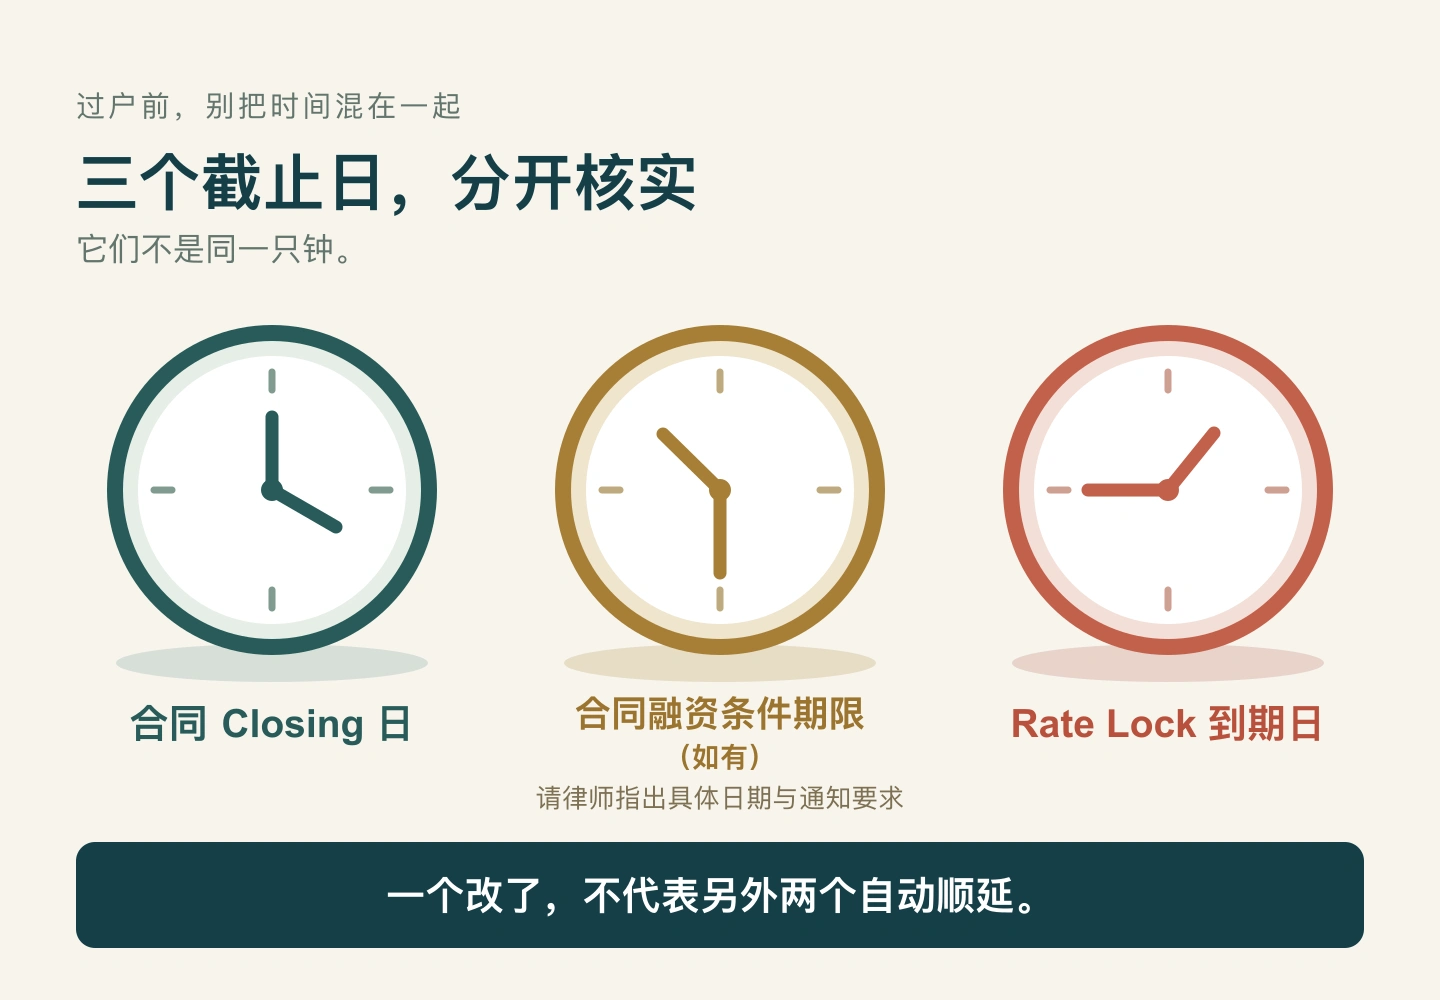
这三项是为了提醒你不要把不同文件里的期限混成一个,不是交易全部期限的清单。贷款承诺函若另有到期日,也要向贷款方核实。CFPB 的过户日期核对清单同样把合同期限、锁息到期和贷款审批能否赶上分开列出。
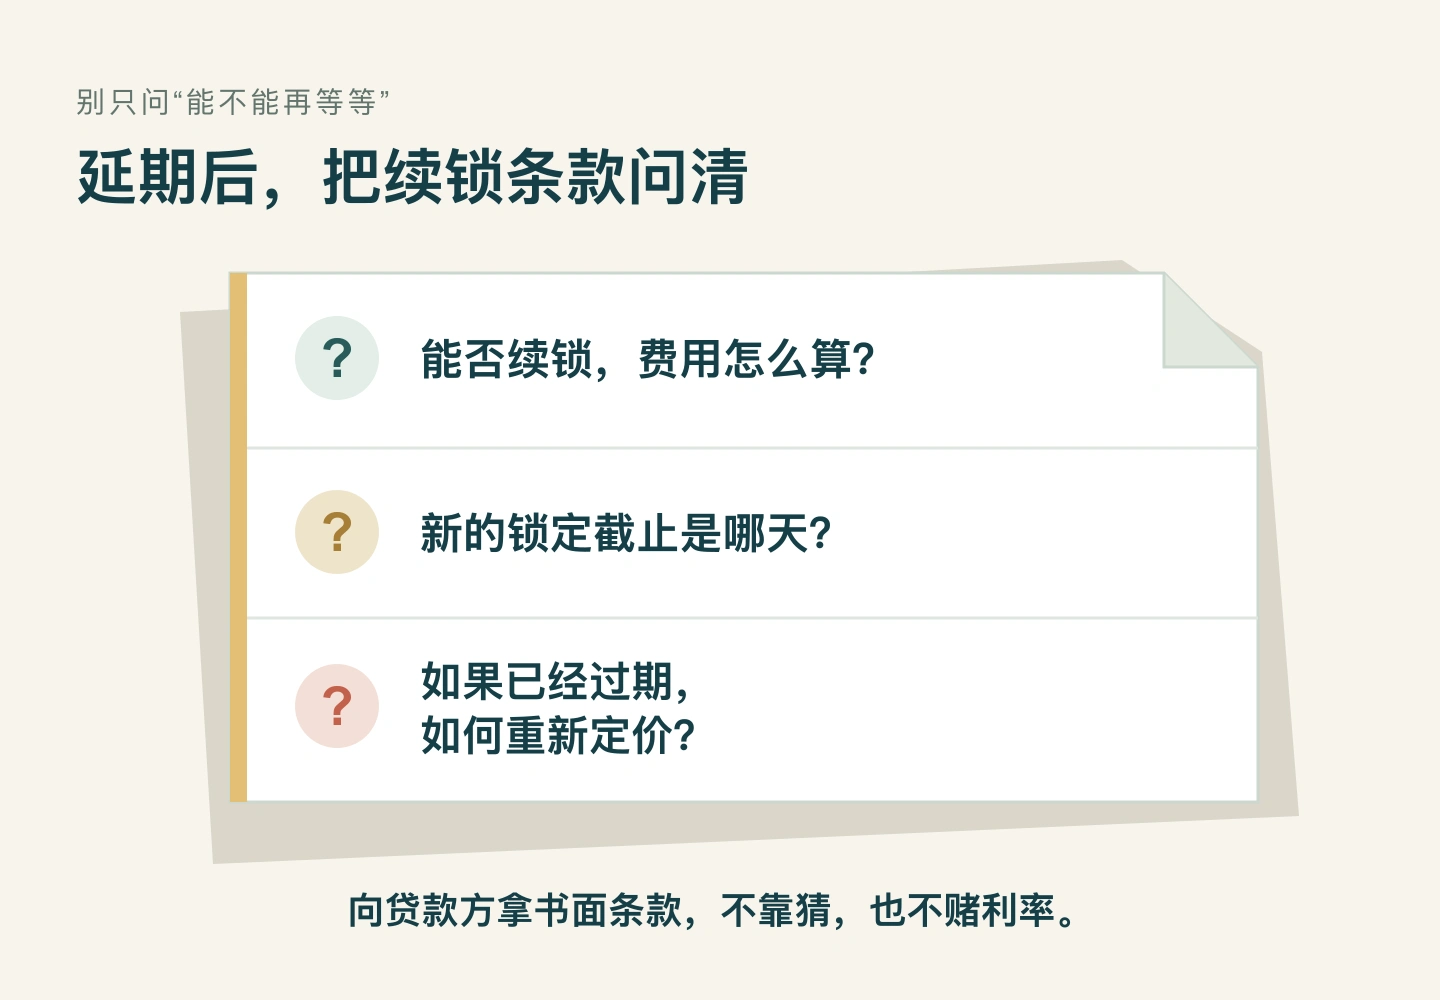
续锁别只问“能不能延”,要问延成什么条件
把新的预计 closing 日期和现在的锁息到期日一起发给 loan officer,请对方书面回答:
- 能否在到期前续锁?新的锁定到期日是哪天?
- 是否收费、怎么算、报价何时有效?需要买家何时确认?
- 如果已经到期,原利率和点数还能否保留,还是要按新条件重新报价?
这不代表银行一定收钱。CFPB 的贷款选择指南提醒,即使延误来自贷款方处理进度,也可能需要付费续锁。是否收费、延多久、过期如何报价,要看具体贷款方政策。别拿网上一个“通常如此”的比例,替自己的贷款作决定。
贷款金额、首付、信用或经核实的收入有变化,也应主动让贷款方确认是否影响原锁息。不要一边改贷款条件,一边以为原来的锁定完全不受影响;更不要把“等它过期,说不定利率会降”当成已经有把握的省钱方案。
卖家拖了,不等于卖家自动替你付钱
产权文件、贷款流程、搬出安排,都可能影响过户进度。先核实原因和合同,再谈费用;“是谁拖的”与“合同上谁应承担”不能直接画等号。若想请求卖方分担或调整交易条件,让律师与对方协商,同时请贷款方核对贷款方案允许的处理方式,不要自己先作扣款承诺。
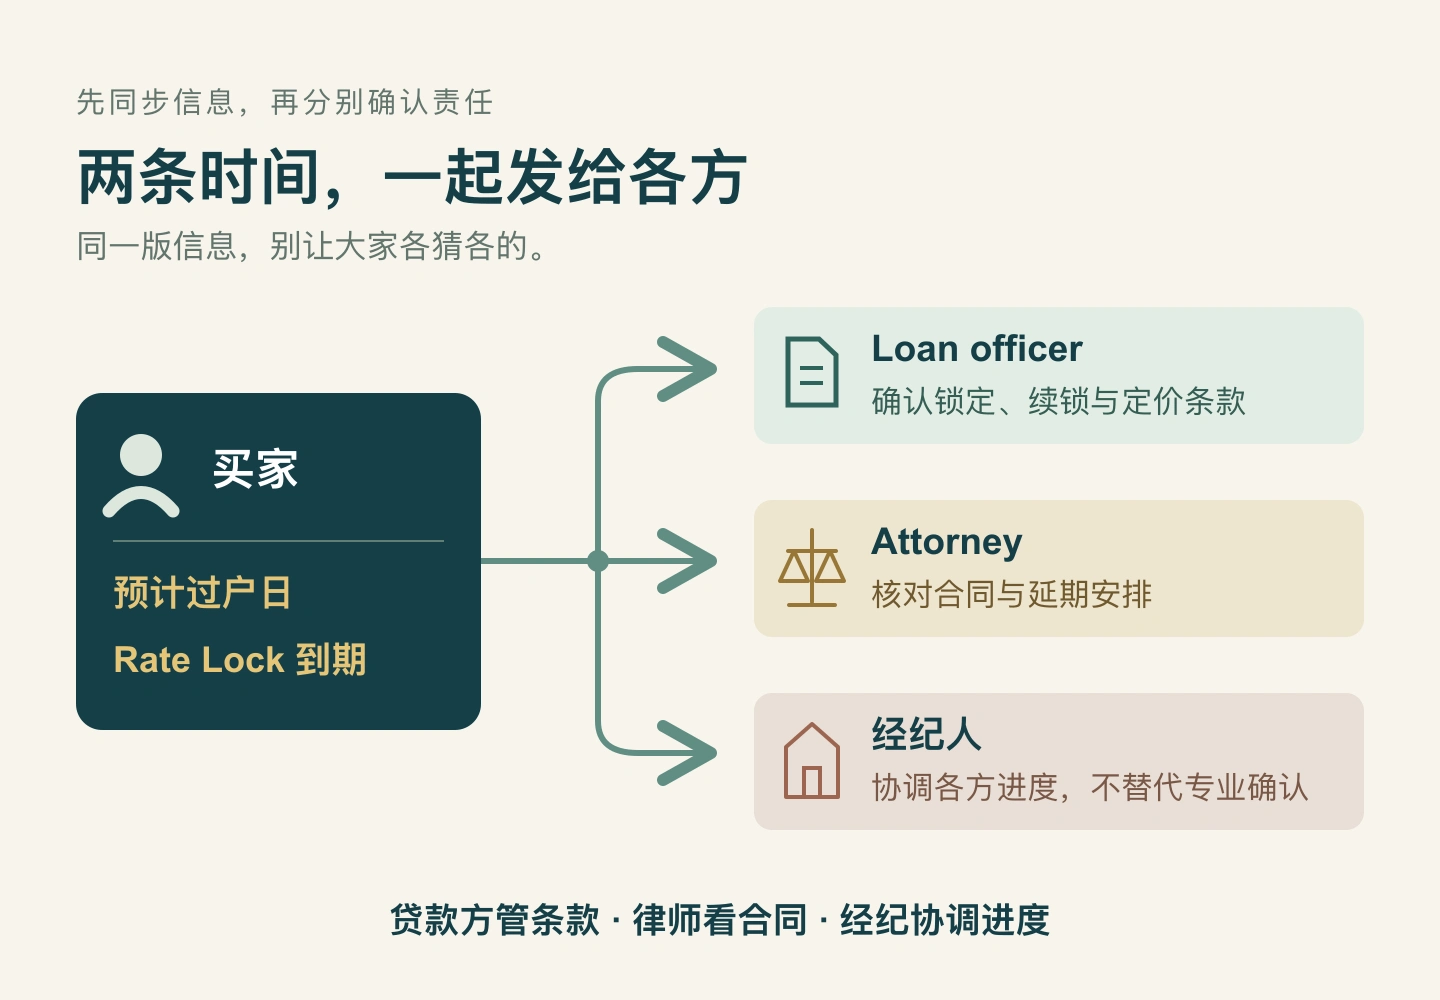
贷款方确认锁定、续锁与重新报价的条件;买家律师处理合同与延期安排;经纪人协调双方进度。把同一份新时间表发给该处理的人,比在三个聊天框里分别问“应该没问题吧”有用。
David 的判断:别只盯着锁了多低,要看能锁到哪天
一个漂亮的报价,只有覆盖得住真正的过户安排,才有实际意义。改 closing 的同一天,就把锁息到期日拿出来对照;发现接不上,马上问书面续锁条件,不要等到最后一天才找谁来承担。
房子还在等手续,利率锁却不会因为你着急,就自动多等几天。
资料日期与适用范围:2026年11月3日复核。CFPB 锁息说明最后审阅于2023年5月2日;贷款选择与过户清单更新于2024年12月12日,用于美国一般住宅贷款知识。纽约合同部分参照 NYSBA 购房说明,个案以已签合同及专业人员意见为准。本文无实时利率、统一续锁费率或获批保证,不替代贷款与法律意见;四图为 DavidChenRE 原创核对图,不是银行文件或个案报价。
正在买房,过户日期又变了?
先把关键日期核清楚
加微信 davidchenreny
一起排清过户时间线
David Chen | E Realty International Corp.
加入讨论