 通过
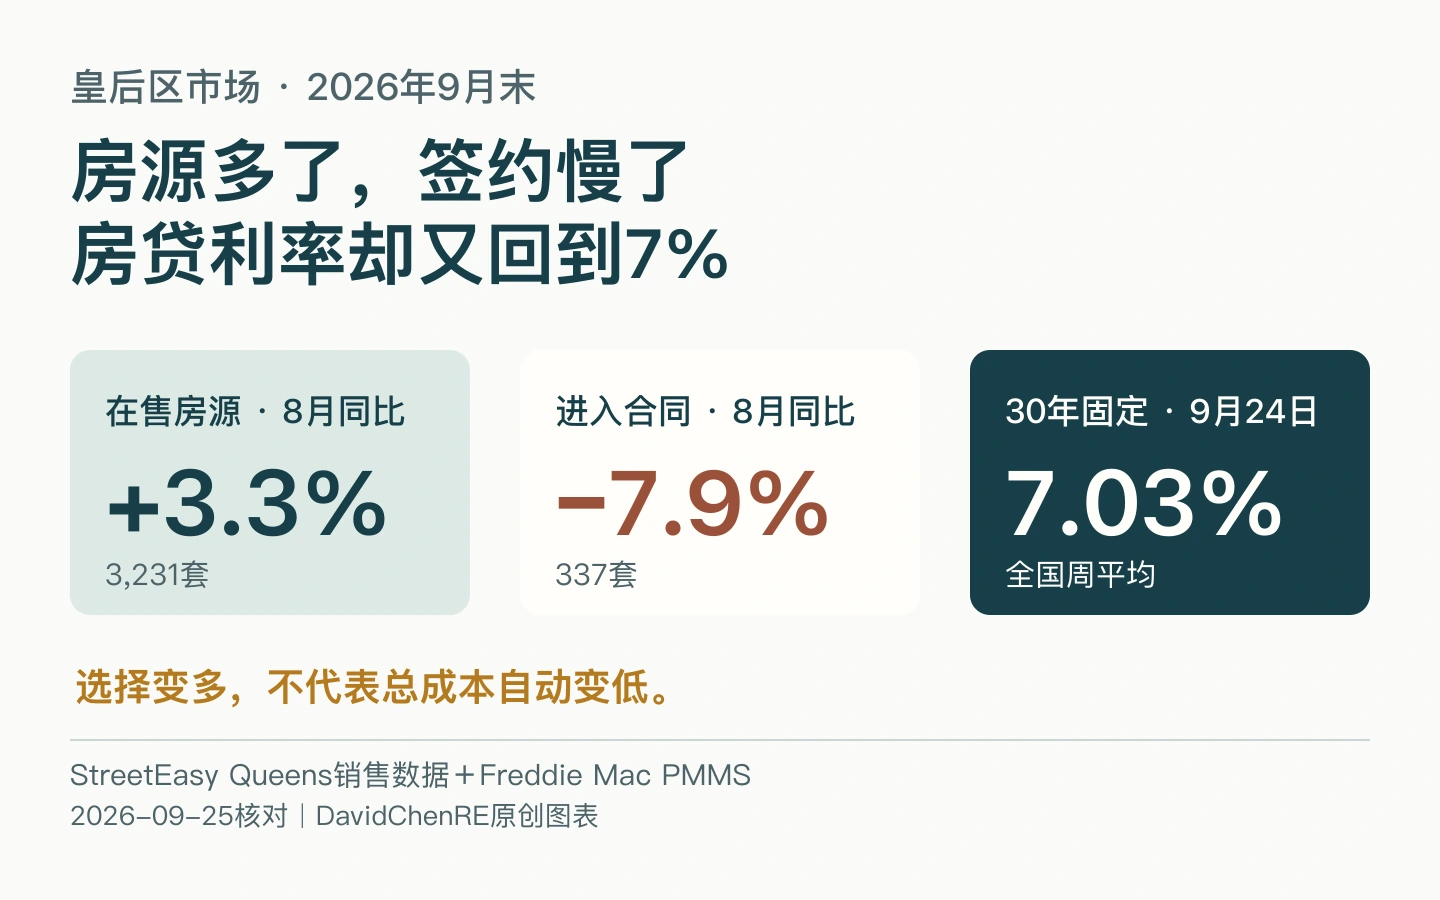
皇后区的房子比去年多了,签合同的却少了;偏偏这周房贷平均利率又回到7%以上。对买家来说,这不是一句“现在适合买”或“再等等”就能回答的市场。房源选择确实增加,但借钱的成本也在增加。
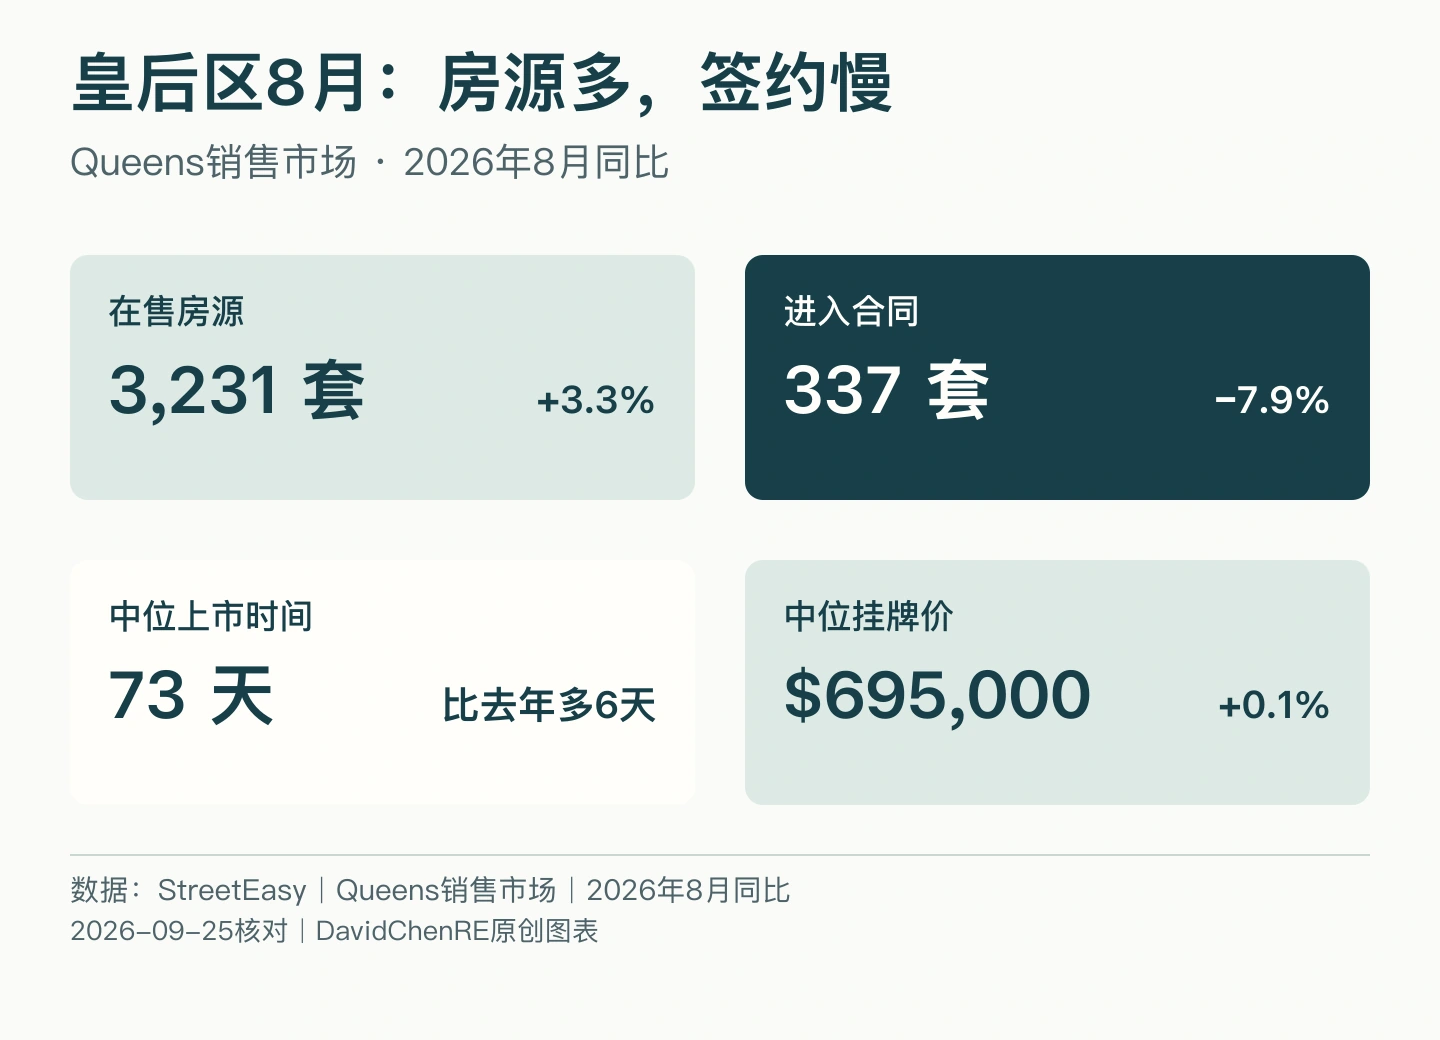
先把四个本地数字摆在一起。StreetEasy的2026年8月Queens销售数据是:在售3,231套,同比+3.3%;进入合同337套,同比−7.9%;中位上市时间73天,比去年多6天;中位挂牌价$695,000,同比+0.1%。这是一组“供应稍多、签约放慢、价格近乎横盘”的信号,不是降价通知。
选择变多了,但没有多到可以随便砍价
3,231套在售,比去年同期多3.3%,代表Queens整体市场里可看的房源增加。与此同时,8月只有337套进入合同,同比少7.9%;当月进入合同房源的中位上市时间也延长到73天。
这对买家最实际的意义是:你可能有更多时间比较同类房,但不是每一套都突然有很大议价空间。“全区房源多3.3%”不代表你要的社区、物业类型、卧室数和价位也多3.3%。Forest Hills的co-op、Long Island City的新公寓和Bayside的独栋房,不能共用一套出价逻辑。
卖家也不能只看到挂牌价同比还涨0.1%,就认定市场没有变化。买家在同一预算里能看到更多替代选项,签约速度又放慢;如果挂牌前两周的看房量和反馈不对,问题往往会更早暴露。
真正让买家难受的,是利率又站上7%
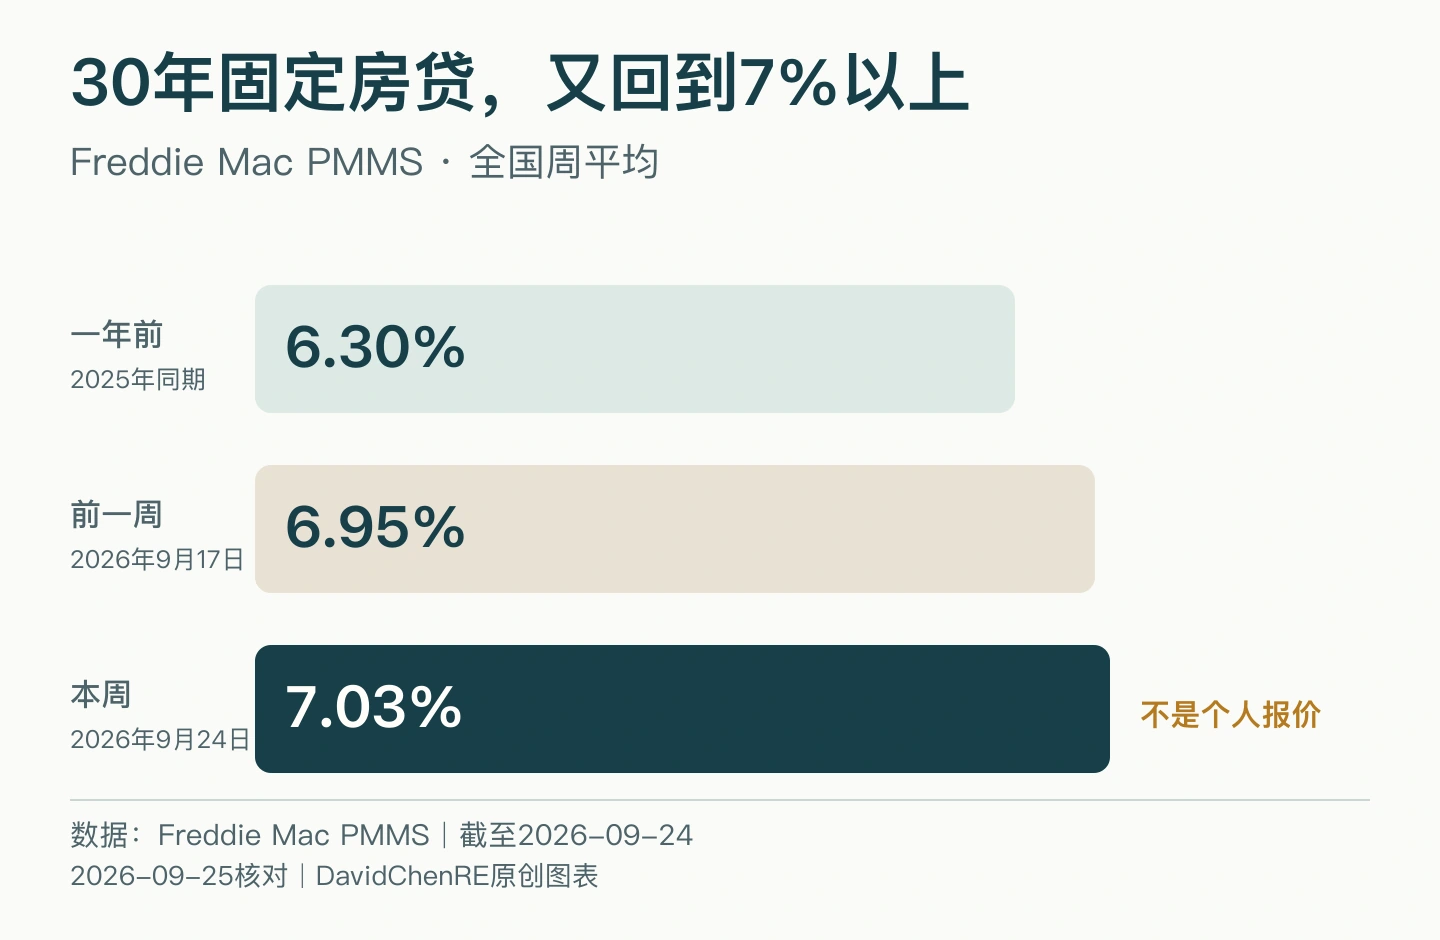
Freddie Mac 9月24日公布的PMMS显示,美国30年固定房贷周平均为7.03%,高于前一周的6.95%,也高于一年前的6.30%。15年固定周平均为6.42%。这不是David给出的贷款报价,也不是每个纽约买家今天都能拿到的数字;它是全国符合PMMS条件的购房贷款申请周平均,用来观察融资环境。
所以,房源变多不等于总成本变低。你可能在房价上多谈一点,却在贷款利息上吐回去;也可能为了等更低价格,错过更适合的房。真正要比较的是“这套房今天的总成本”和“下一套可替代房的总成本”,不是单独赌房价或利率。
同样贷60万美元,7.03%比一年前每月多约290美元
做一个只看本金和利息的算例:贷款$600,000、30年等额本息,利率6.30%时约为$3,714/月;6.95%时约为$3,972/月;7.03%时约为$4,004/月。7.03%相对一年前的6.30%,每月约多$290。
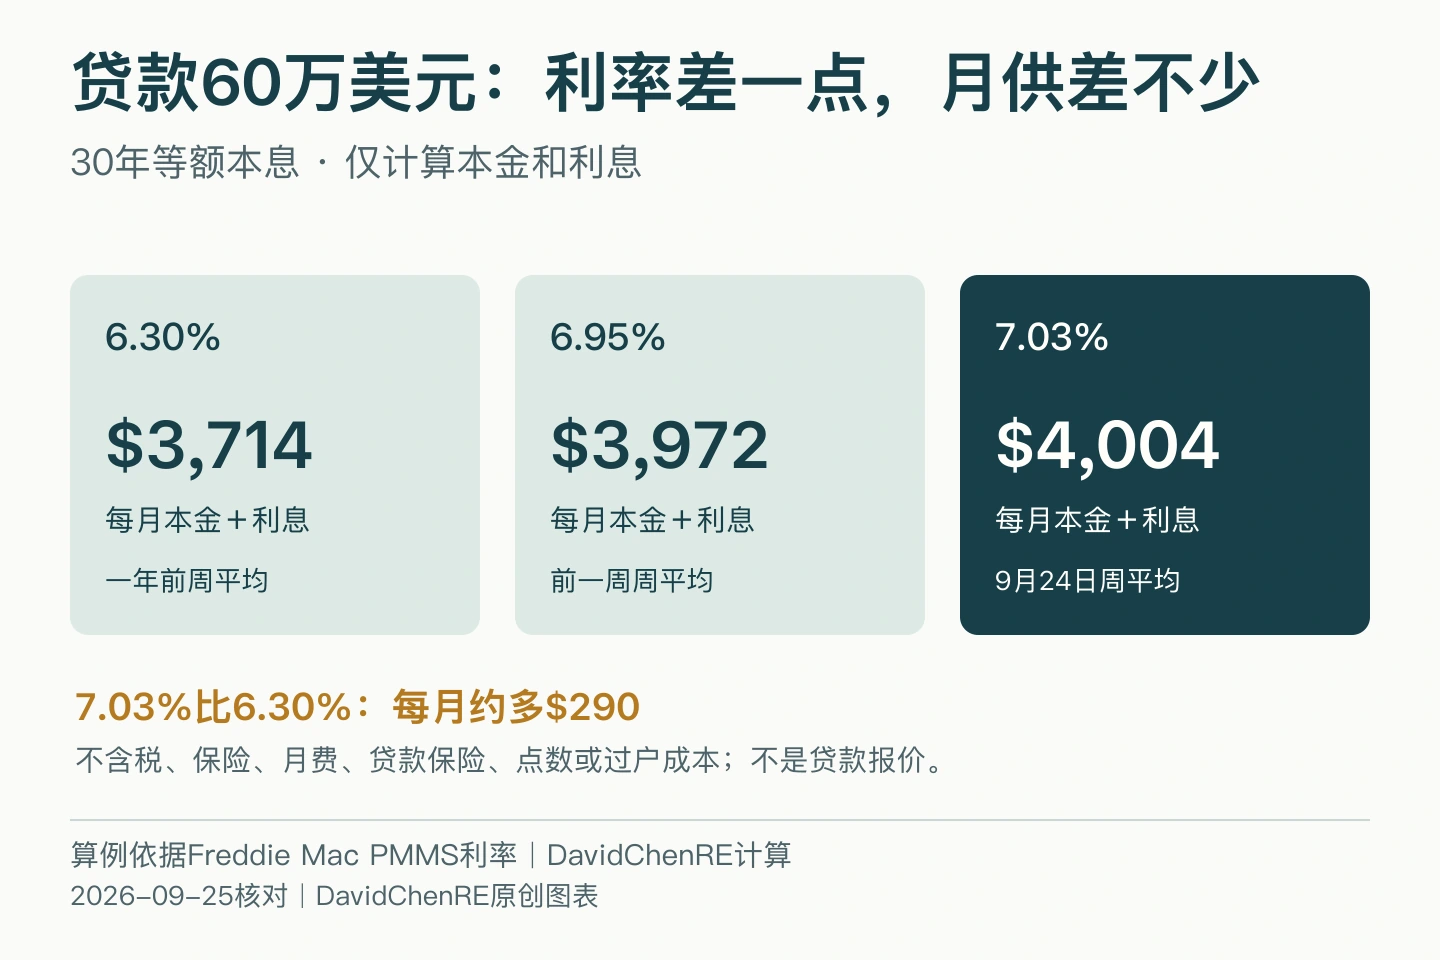
这$290不能直接拿来判断该不该买,因为真实房子的价格、首付、税、保险和月费都不同。但它能提醒一件事:“等房价降一点”与“等利率降一点”不是同一道题,而且两者都不保证按你想的方向走。
9月底看房,我会让买家先做这三件事
- 先把月供上限换算成贷款上限。用你实际能拿到的报价做压力测试,不拿新闻里的全国平均当个人承诺。
- 再找真正可替代的房。同社区、同物业类型、相近月费和税费、相近房况,才是谈价时有用的比较。
- 最后看卖方的时间压力。上市天数、调价记录、空置与否和成交计划,比“全区合同少8%”更能解释一套房是否愿意谈。
卖家则要反过来做:不要拿全区$695,000的中位挂牌价给自己的房子定价。买家面对7%左右的融资环境,会更快淘汰“价格、房况和持有成本对不上”的房源。想了解上周按房型拆开的市场差异,可以接着看皇后区8月Condo与独栋为什么走出两种节奏。
David 的判断
现在的皇后区,不是没有房,也不是没人买,而是买家手上的计算器比去年按得更勤了。
房源多一点、签约慢一点,给了买家比较和谈判的空间;利率回到7%以上,又把一部分空间吃掉。真正值得行动的窗口,不是等所有数字同时变好,而是在你能承受的总成本里,找到一套比替代品更合理的房。
准备在皇后区看房,可以先了解纽约买房服务;准备挂牌,可看纽约卖房服务。本文是市场信息与算例,不是贷款报价、估价或未来价格承诺。
资料来源:StreetEasy|August 2026 NYC housing market report,2026年9月15日发布;Freddie Mac|Primary Mortgage Market Survey,截至2026年9月24日。本文于9月25日核对。StreetEasy的Queens销售指标与Freddie Mac全国房贷周平均口径不同,只作本地供需与融资背景的并列判断;全部配图为依据公开聚合数字独立绘制的DavidChenRE原创图表。
正在比较皇后区的房子,或准备挂牌?
先把房价、月供和替代选择一起算
加微信 davidchenreny,发来房源链接或社区,我们从真实月供和同类房开始看。
David Chen | E Realty International Corp.
加入讨论