 通过
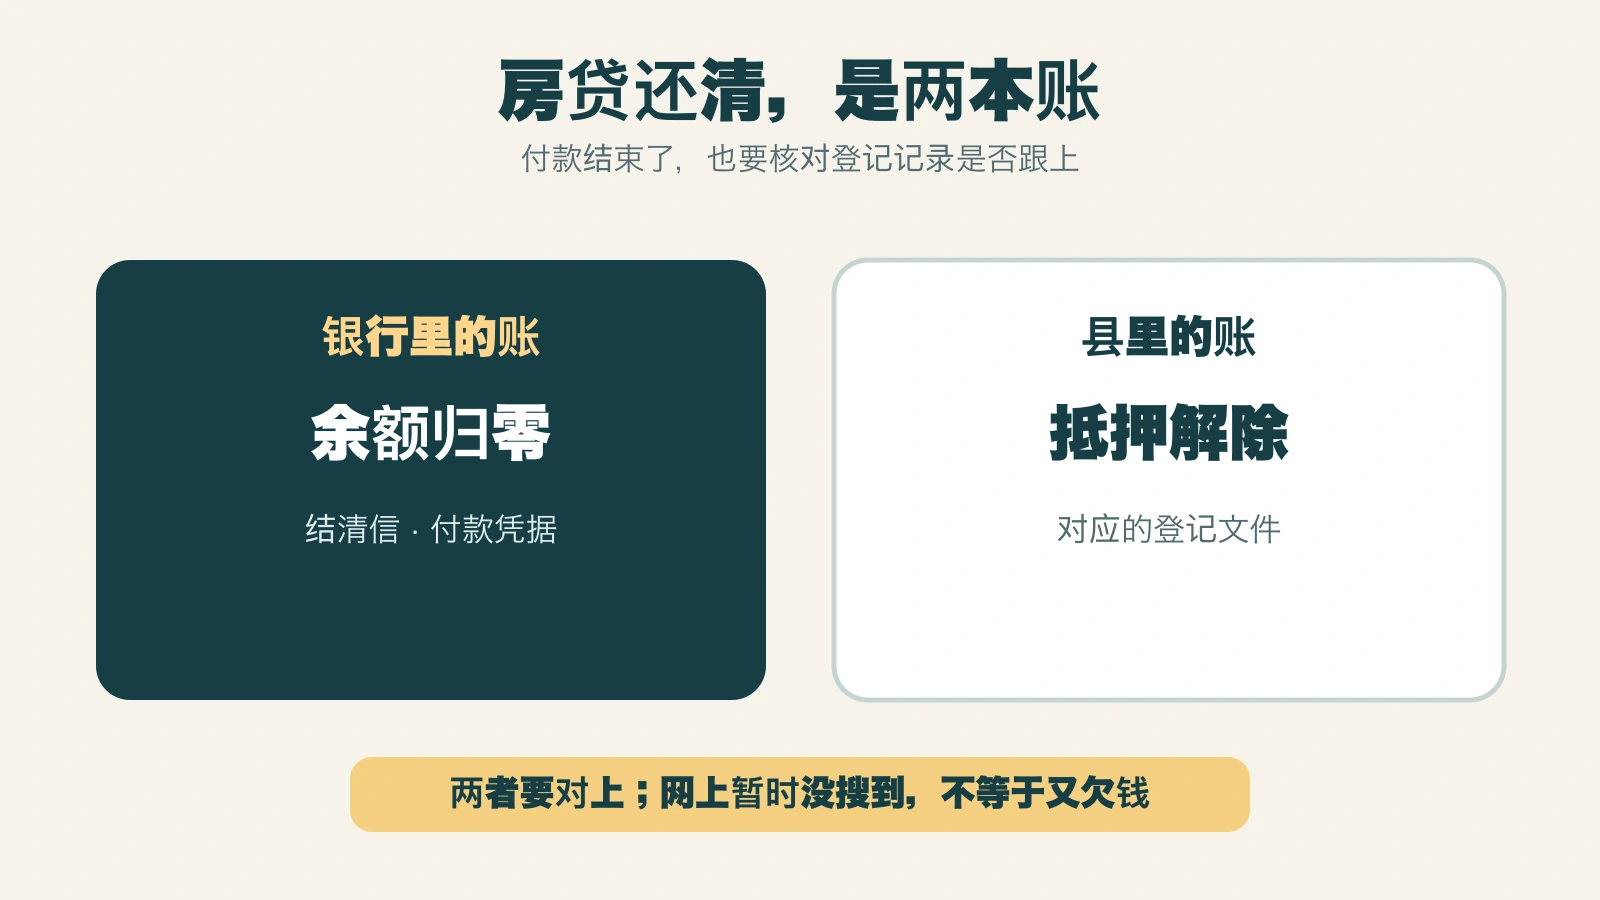
房贷十年前就还清了,卖房还会被它耽误?会有这种可能。银行账户里的“余额为零”和县里登记的“抵押已解除”,是两件不同的事;前者结束了付款,后者要有对应文件进入公开记录。
最让屋主窝火的,不是又要还一次钱,而是准备谈成交日期时,产权核查突然要你解释一笔早以为翻篇的旧贷款。这不是在说你仍欠银行钱;它说的是,交易文件链还需要被核对清楚。若等到合同和搬家安排都排好了才发现,原本可以提前处理的问题,就会挤进最紧的时间窗口。
“还清”和“解除登记”,差了哪一步?
在纽约州,抵押贷款全额清偿后,负责的一方通常应办理 satisfaction of mortgage(抵押清偿/解除文书)。《纽约州不动产法》第275条要求符合条件的签署人安排在抵押原登记县提交解除证明;《不动产诉讼与程序法》第1921条还规定了清偿后制作与提交文书的路径。法律有具体条件和例外,不能单凭“过了30天”就判断某个银行违法。
美国消费者金融保护局(CFPB)也明确提醒:贷款还清与留置权解除记录出现之间可能有时间差。所以,手里有结清信,却在网上一时搜不到解除文件,既不等于又欠了一笔钱,也不等于文件一定没办。关键是找出原抵押和对应解除文书能否对上。
屋主先查哪里?别把搜索框当最终结论
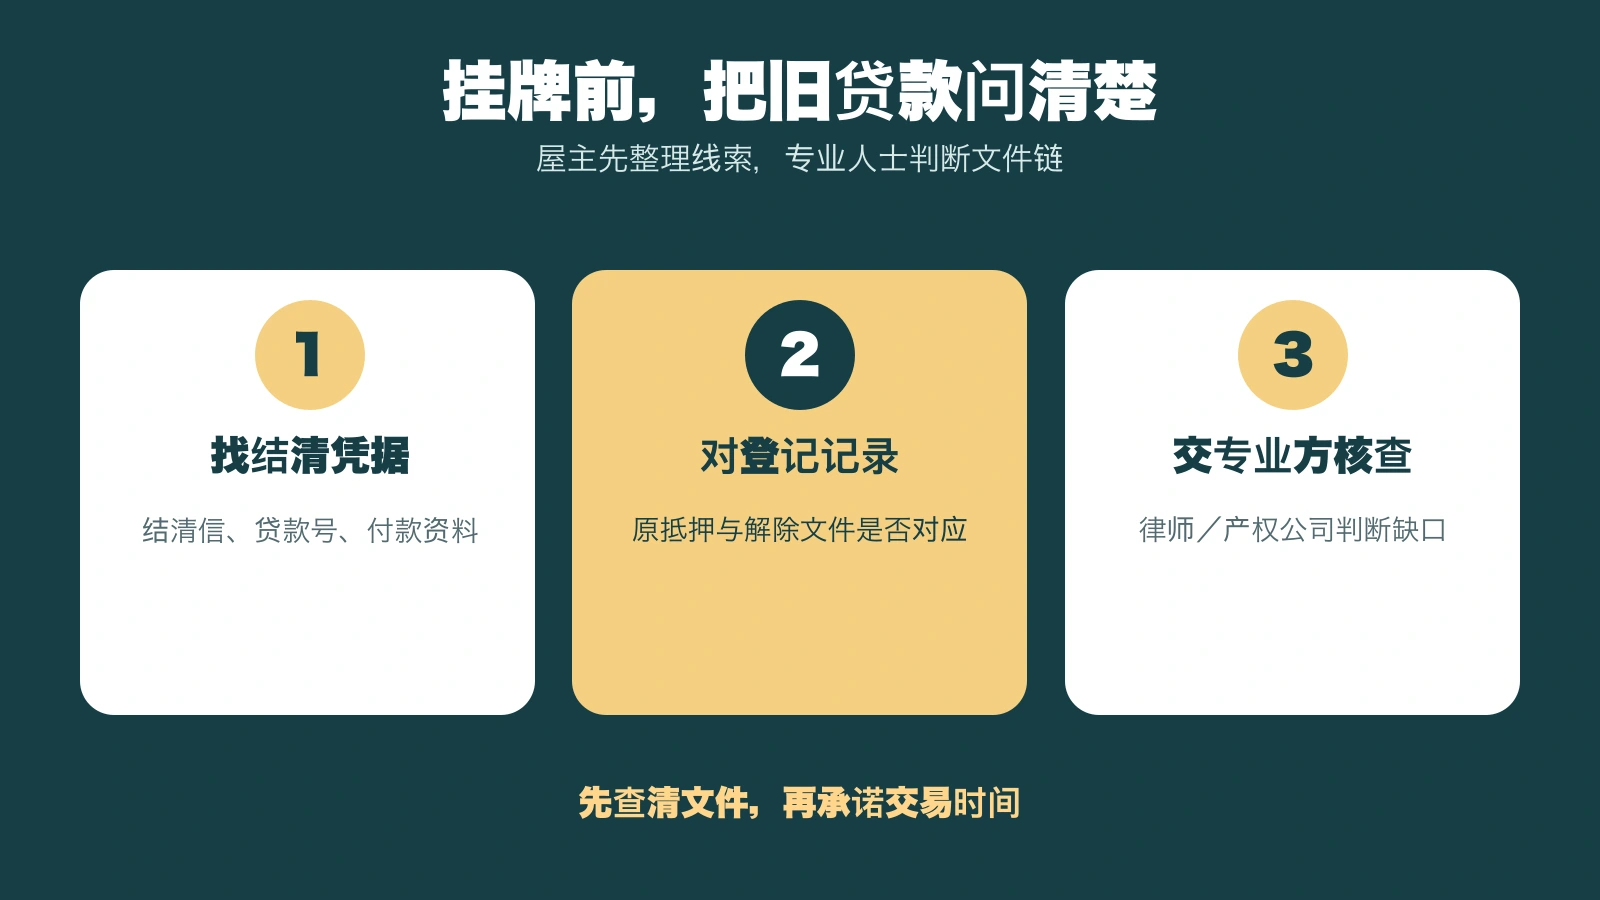
先找旧贷款的结清信、最后付款凭据、贷款号,以及原抵押文件上的姓名、日期和记录编号。房子如果做过再融资、贷款转让或合并,更要让处理交易的律师和产权公司看是哪一笔抵押,而不是看到任何一张写着“satisfaction”的纸就放心。
在 Queens,可从纽约市财政局的 ACRIS 查公开房产文件;Nassau 的 County Clerk 房产记录列有抵押清偿文件服务;Suffolk 的 County Clerk 在线记录也提供土地文书检索。入口、覆盖年代和文件取得方式不一样。纽约市财政局特别提醒,自己查看公开文件不等于正式的产权调查;Suffolk 的在线资料也并非无限年代、全部免费可见。
这就是屋主可以先做、但不能独自判案的分界线:你能把贷款和文件线索找齐;文书是否有效、是否匹配同一抵押、交易前是否还需补办,由律师和产权公司确认。
如果旧抵押仍挂着,卖方怎么决定?
我的判断很明确:先弄清,再承诺时间。不要先把“下个月一定能过户”说死,也不要因为网上找不到一份文件就慌着再付一次钱。请交易律师或产权公司把原抵押、后续转让或再融资、结清材料和登记记录串起来;需要补文件时,再由合适的贷款服务机构、律师或产权专业方走适当路径。
对准备挂牌的屋主,这个核对最好发生在定价和拍照的同一阶段,而不是等买家律师提问才开始翻抽屉。问题若已解决,你可以更有底气地安排上市和搬家;问题若未解决,你也能把处理时间纳入卖房节奏,而不是让它在签约后突然变成所有人的倒计时。
David 的判断
房贷还完,不等于这笔贷款在卖房文件里已经“消失”。
老屋主真正要保护的,不是一句“我肯定还清了”的面子,而是交易的确定性。提前把结清证据和登记解除对上,比到了过户桌上再解释十年前的事,值钱得多。
准备在皇后区或长岛卖房,也可以先了解David 的纽约卖房服务,或认识 David Chen。
旧贷款记录,别留到签约后才问
把结清与登记疑问发给 David
加微信 davidchenreny,发你挂牌前抵押文件核对清单
David Chen | E Realty International Corp.
加入讨论